








بقلم: إدارة الموقع
توقع فوزي لقجع، وزير الاقتصاد والمالية والنجاعة العمومية، أن تتراجع أسعار المحروقات بالمغرب ابتداءً من الاثنين 16 نونبر 2026، بعد انخفاض الأسعار في الأسواق الدولية، دون إعلان قيمة التخفيض المنتظر في الغازوال والبنزين.
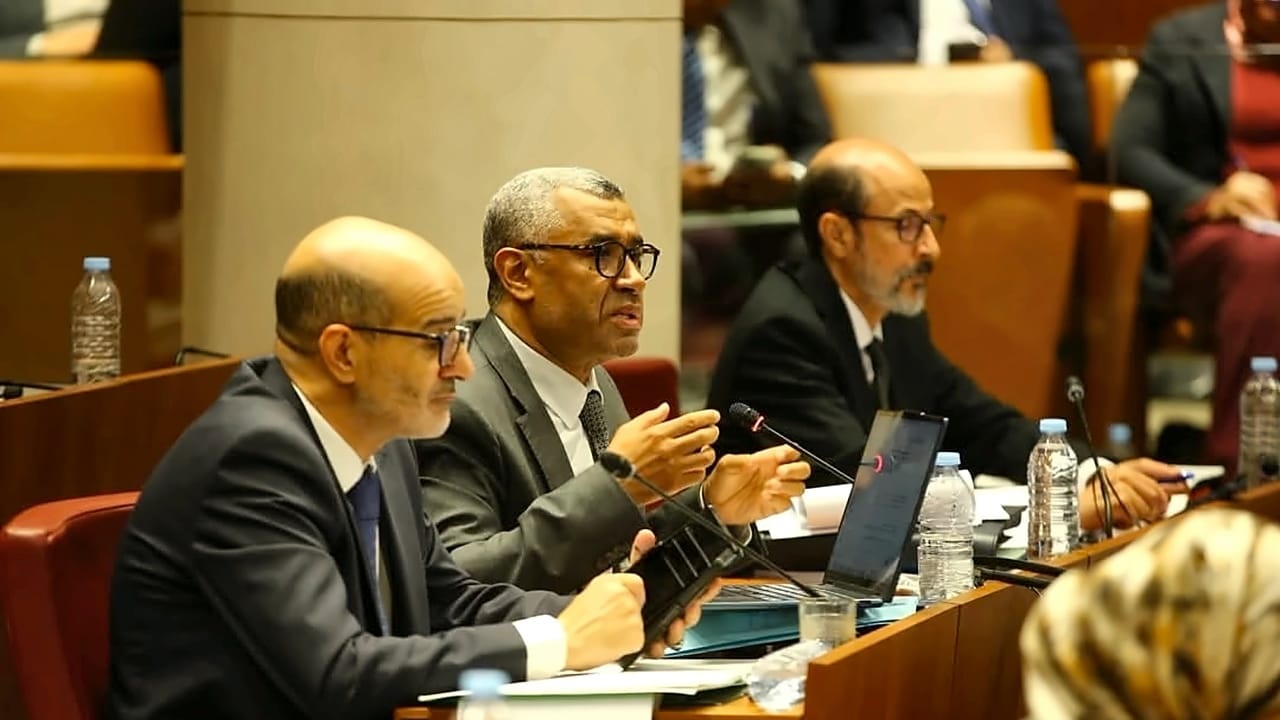
وكشف، خلال جلسة مجلس النواب السبت 14 نونبر، أن رفع الضريبة على أرباح كبار مستوردي وموزعي المحروقات من 35 إلى 40 في المائة يستهدف 11 شركة، بينما لا يزال خيار تسقيف هوامش الربح قيد الدراسة.
وجاءت التصريحات خلال مناقشة مشروع قانون المالية رقم 60.26 لسنة 2027، وفق التغطية المنشورة لتصريحات لقجع، في سياق نقاش بشأن أثر أسعار الطاقة على القدرة الشرائية، ومدى مساهمة الشركات الكبرى في الموارد الجبائية للدولة.
ولم يقدم الوزير لائحة للأسعار التي يمكن اعتمادها الاثنين أو قراراً يلزم جميع محطات الوقود بتخفيض موحد.
أسعار المحروقات.. انخفاض مرتقب يوم 16 نونبر دون تحديد المبلغ
ربط لقجع التراجع المتوقع بانخفاض الأسعار الدولية خلال الفترة الأخيرة، معتبراً أن الأسعار في السوق المغربية تتأثر أساساً بكلفة التزويد عالمياً.
لكن ثمن اللتر عند محطة الوقود يتشكل أيضاً من كلفة الاستيراد والنقل والتخزين والضرائب وهوامش التوزيع، ولذلك لا يعني انخفاض السعر الدولي بمقدار معين أن التخفيض المحلي سيطابقه تلقائياً أو سيظهر بالنسبة نفسها لدى جميع الشركات.
ويبقى يوم 16 نونبر موعداً ورد في توقع الوزير، لا حصيلة لأسعار جرى قياسها في ذلك التاريخ، إذ لم تكن الأسعار الجديدة قد أُعلنت ضمن المعطيات المتاحة السبت.
ويمكن تقييم دقة التوقع بعد مقارنة أسعار الغازوال والبنزين التي ستُعرض فعلياً في المحطات، مع مراعاة الاختلافات بين المدن وشبكات التوزيع.
وإلى جانب الأسعار، أكد لقجع أن الحكومة تدرس إمكانية تسقيف هوامش أرباح شركات المحروقات، وهو إجراء يختلف قانونياً واقتصادياً عن فرض ضريبة على الأرباح السنوية.
ولم يحدد الوزير نسبة أو مبلغاً لسقف محتمل، ولا موعد إصداره أو نصاً تنظيمياً يحدد كيفية تطبيقه، وفق التفاصيل المنشورة بشأن تصريحات الوزير.
وتكمن أهمية الفصل بين التدبيرين في أن تسقيف هامش الربح، إن اعتمد مستقبلاً، يستهدف إحدى حلقات تكوين سعر البيع، بينما تؤثر الضريبة على الشركات في الأرباح الخاضعة للضريبة بعد احتساب النتائج المحاسبية والجبائية.
ولا يثبت مجرد رفع هذه الضريبة حدوث زيادة تلقائية في الأسعار، كما لا يكفي تصريح الوزير وحده للجزم بأن سلوك التسعير لن يتأثر على الإطلاق.
ضريبة 40% على المحروقات.. 11 شركة تتجاوز عتبة الأرباح
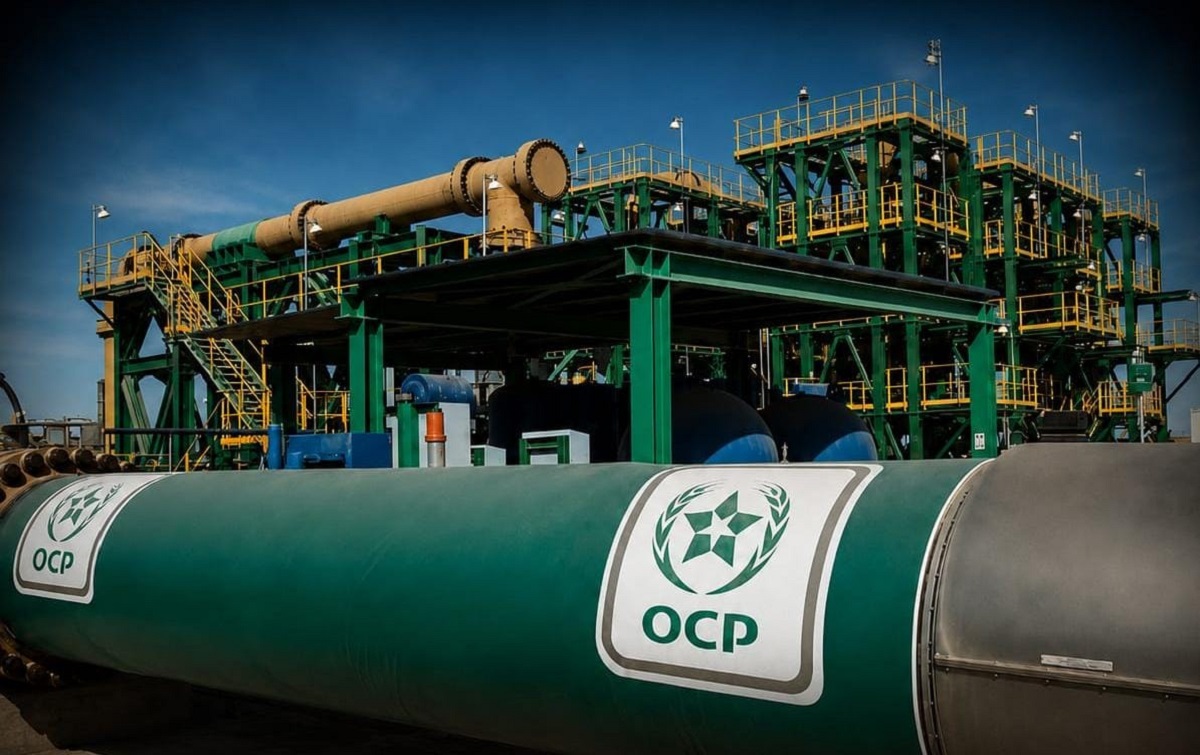
ينص مشروع قانون المالية 2027، في المادة السابعة المعدلة للمادة 19 من المدونة العامة للضرائب، على إخضاع شركات استيراد أو توزيع المحروقات التي يبلغ ربحها الصافي 100 مليون درهم أو أكثر لسعر ضريبة على الشركات قدره 40 في المائة.
وأعادت وثيقة ميزانية المواطن الرسمية عرض هذا المقتضى باعتباره من التدابير الجبائية المقترحة للسنة المقبلة.
وأوضح لقجع أن الفئة المعنية تضم 11 شركة، وفق المعطيات التي قدمها أمام النواب، من دون أن تنشر التغطيات المفحوصة أسماءها أو المبالغ التي يُتوقع تحصيلها إضافياً من الانتقال من 35 إلى 40 في المائة.
وتتعلق النسبة بربح الشركة الخاضع للقواعد الجبائية، لا برقم معاملاتها ولا بفرض ضريبة قدرها 40 في المائة على كل لتر من الوقود يباع للمواطنين.
وبرر الوزير حصر الرفع في قطاع المحروقات، وعدم توسيعه حالياً إلى شركات الاتصالات والإسمنت، باختلاف طبيعة الأنشطة والمساهمات المفروضة عليها ومستويات الأرباح التي تحققها، وفق التغطية المفصلة لمداخلته.
وأشار إلى مساهمات إضافية تتحملها شركات الاتصالات، وإلى أن قطاع الإسمنت عرف مرحلة تعافٍ بعد فترة ركود، وهي تبريرات حكومية لا تعني أن جميع الشركات في القطاعات الثلاثة تحقق مستويات الأرباح نفسها.
وأثار عدم توسيع السعر الضريبي سجالاً مع فريق العدالة والتنمية، الذي أكد أن اعتراضه على الصيغة الحكومية جاء بعد رفض تعديل يطلب إخضاع شركات الاتصالات والإسمنت أيضاً لضريبة 40%، عند استيفاء عتبة الربح المحددة.
ويظل التمييز ضرورياً بين التصويت على المادة بصيغتها الحكومية وبين الموقف السياسي من مبدأ رفع مساهمة الشركات البترولية.
ويمتد الملف إلى المعاملة الجبائية للمنتجات النفطية نفسها، التي تختلف عن ضريبة أرباح الشركات، إذ تشمل أسعار البيع ضرائب غير مباشرة، منها الضريبة على القيمة المضافة.
وتوضح المعطيات المرتبطة بالنفقات الجبائية للمحروقات أن تقديرات كلفة السعر المخفض للضريبة على القيمة المضافة لا يمكن جمعها مع حصيلة رفع ضريبة الشركات أو اعتبارها تحويلات نقدية مباشرة إلى الموزعين.
وتبقى حصيلة رفع الضريبة رهينة بتطبيق النص بعد استكمال مساره التشريعي، كما يظل أثر أي تسقيف محتمل للهوامش مرتبطاً بالإعلان عن قواعده وإجراءاته.
أما انخفاض أسعار الاثنين، فيحتاج إلى مقارنة أثمان البيع الفعلية قبل 16 نونبر وبعده، بدل تقديم التوقع البرلماني باعتباره تخفيضاً تحقق مسبقاً.