
بقلم: الباز عبدالإله
وضع تعهد رئيسة الحكومة فاطمة الزهراء المنصوري بتجريم الإثراء غير المشروع، يوم الاثنين 19 أكتوبر 2026، ملف ثروات المسؤولين أمام اختبار جديد، بعدما كشفت العودة إلى التشريعات المغربية وتقارير المجلس الأعلى للحسابات عن مفارقة واضحة: القانون يفرض التصريح بالممتلكات، لكنه لا يتيح للمواطنين الاطلاع على التصريحات المودعة من طرف أعضاء الحكومة، فيما لا يزال السؤال مفتوحاً بشأن كيفية التعامل مع الأموال المكتسبة قبل دخول التشريع الجنائي المرتقب حيز التنفيذ.
وتكشف أرقام التقرير السنوي للمجلس الأعلى للحسابات برسم 2024-2025 أن عدد الملزمين بالتصريح بالممتلكات بلغ 154,931 شخصاً إلى غاية 31 أكتوبر 2025، بينهم موظفون وأعوان عموميون ومنتخبون وفئات أخرى تضم أعضاء الحكومة والبرلمان ومسؤولين بمؤسسات دستورية.
ولا يعني هذا الرقم وجود 154 ألف وزير أو مسؤول حكومي، وإنما يمثل مجموع الأشخاص الملزمين بالتصريح ضمن الفئات التي تشملها المنظومة القانونية.
كما أن الالتزام بإيداع التصريح لا يعني إتاحته للعموم، ولا يكفي وحده لإثبات صحة جميع المعلومات المصرح بها أو مشروعية مصادر الممتلكات.
وهنا يبرز سؤالان أمام حكومة المنصوري: هل ستراجع قواعد السرية التي تمنع المواطنين من الاطلاع على ممتلكات الوزراء؟ وهل سيتضمن إصلاح منظومة النزاهة آليات فعالة للتحقق من الأموال المرتبطة بجرائم سابقة، دون خرق مبدأ عدم رجعية القانون الجنائي؟
تجريم الإثراء غير المشروع.. ماذا وعدت المنصوري أمام البرلمان؟
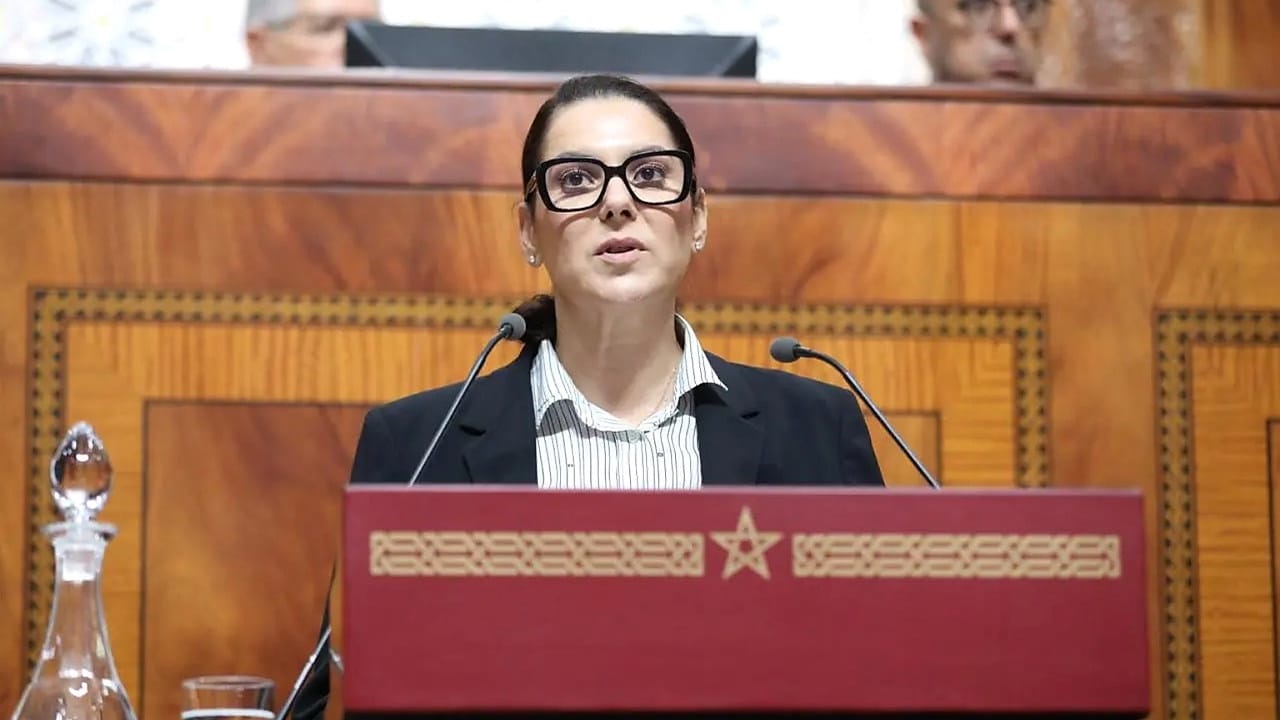
أعلنت فاطمة الزهراء المنصوري، خلال تقديم البرنامج الحكومي أمام مجلسي البرلمان، الاثنين 19 أكتوبر، التزام حكومتها باستكمال المنظومة الوطنية للنزاهة ومحاربة الفساد.
وقالت رئيسة الحكومة إن هذا التوجه يشمل تجريم الإثراء غير المشروع، ومعاقبة تضارب المصالح تطبيقاً للفصل 36 من الدستور، وتعزيز التصريح الإجباري بالممتلكات، إلى جانب تجريم إفشاء المعلومات للحصول على امتيازات.
وجاء الإعلان ضمن برنامج حكومي يرهن استعادة ثقة المواطنين في المؤسسات بتخليق الحياة العامة ومحاربة الفساد والريع.
لكن المعطيات المعلنة خلال تقديم البرنامج لم تتضمن مشروع قانون مفصلاً يحدد تعريف جريمة الإثراء غير المشروع، أو نطاق المسؤولين المشمولين بها، أو آليات التحقق من الزيادات غير المبررة في الذمة المالية.
كما لم توضح الحكومة ما إذا كان تعزيز التصريح بالممتلكات سيقتصر على توسيع نطاق المراقبة المؤسساتية وتطوير إجراءات الإيداع، أم سيشمل مراجعة القواعد التي تمنع نشر التصريحات الخاصة بالوزراء.
وتكتسب هذه الأسئلة أهمية خاصة لأن المغرب يتوفر أصلاً على نظام قانوني للتصريح بالممتلكات، لكن ذلك النظام يختلف عن تجريم الإثراء غير المشروع باعتباره فعلاً جنائياً مستقلاً.
المصدر الرسمي | مجلس النواب – الجلسة المشتركة لتقديم البرنامج الحكومي يوم 19 أكتوبر 2026
المصدر الصحفي | تيل كيل – تعهد المنصوري بتجريم الإثراء غير المشروع ومعاقبة تضارب المصالح
لماذا لا يستطيع المواطن الاطلاع على ممتلكات الوزراء؟
ينظم الظهير الشريف رقم 1.74.331، الصادر في 23 أبريل 1975، كما جرى تتميمه بالظهير رقم 1.08.72 الصادر في 20 أكتوبر 2008، التزامات أعضاء الحكومة بشأن التصريح بالممتلكات.
ويلزم الفصل الثاني المكرر ثلاث مرات عضو الحكومة بتقديم تصريح خلال 90 يوماً من تعيينه، يشمل أنشطته المهنية والمهام الانتخابية التي يمارسها وممتلكاته وممتلكات أولاده القاصرين، إضافة إلى المداخيل التي حصل عليها خلال السنة السابقة للتعيين.
كما يفرض تجديد التصريح كل ثلاث سنوات خلال شهر فبراير، مع بيان التغيرات التي طرأت على الممتلكات والمداخيل والأنشطة.
وعند انتهاء المهام الحكومية، يتعين تقديم تصريح جديد داخل أجل 90 يوماً، باستثناء حالة الوفاة.
وتشمل الممتلكات المعنية العقارات والأموال المنقولة، بما فيها الودائع البنكية والأسهم والحصص في الشركات والأصول التجارية، فضلاً عن الممتلكات المشتركة مع الغير وتلك التي يتولى المسؤول تدبيرها لحسابهم.
لكن البند الحادي عشر من الفصل نفسه يضع قيداً حاسماً على الاطلاع على هذه المعلومات.
فالنص لا يسمح بالاطلاع على التصريحات المودعة والملاحظات المتعلقة بها إلا بطلب صريح من الملزم أو ذوي حقوقه أو بطلب من القضاء، ويلزم الأشخاص المخول لهم الاطلاع بالحفاظ على السر المهني.
ويعني ذلك أن تصريح الوزير بممتلكاته لدى المجلس الأعلى للحسابات لا يحوله إلى وثيقة منشورة يستطيع المواطن أو الصحفي الرجوع إليها للتحقق من المصالح الاقتصادية للمسؤول.
كما لا يتيح النظام الحالي مقارنة علنية شاملة بين الممتلكات المصرح بها عند بداية المسؤولية وتلك المسجلة عند نهايتها.
وهذه السرية ليست مجرد ممارسة إدارية يمكن تغييرها بقرار تقني، وإنما تستند إلى مقتضى تشريعي يتطلب تعديله مساراً قانونياً مناسباً.
وتطرح هذه الوضعية سؤالاً عن إمكانية إقرار نظام إفصاح عمومي محدود، يتيح معلومات أساسية بشأن المصالح المالية للمسؤولين، مع حماية عناوين الإقامة وأرقام الحسابات البنكية والمعطيات الشخصية الحساسة.
ولا يعني نشر بعض المعلومات المالية إلغاء دور المجلس الأعلى للحسابات أو منح الجمهور سلطة إصدار أحكام بشأن مصدر الثروات.
فالنشر، إذا أقره المشرع، سيكون أداة إضافية للشفافية، بينما يظل التحقق من صحة التصريحات ومطابقتها للقانون من اختصاص الجهات الرقابية والقضائية المختصة.
المصدر القانوني الرسمي | بنك المعطيات القانونية المغربي – الظهير رقم 1.74.331 كما جرى تتميمه سنة 2008
تقرير رسمي: 154,931 ملزماً و4,962 لم يسوّوا وضعيتهم
لا يتعلق الجدل بشأن التصريح بالممتلكات بقواعد السرية وحدها، بل يشمل كذلك فعالية المراقبة والامتثال للالتزامات القانونية.
ففي تقريره السنوي برسم 2024-2025، المنشور في يناير 2026، كشف المجلس الأعلى للحسابات أن عدد الملزمين بالتصريح بالممتلكات بلغ 154,931 شخصاً إلى غاية 31 أكتوبر 2025.
ويتوزع هذا العدد بين 135,191 موظفاً وعوناً عمومياً، و18,258 منتخباً، و1,482 شخصاً ضمن فئات أخرى تضم أعضاء الحكومة والشخصيات المماثلة لهم ورؤساء دواوينهم وأعضاء مؤسسات دستورية وبرلمانية.
كما أفاد المجلس بأن المحاكم المالية تلقت ما مجموعه 556,436 تصريحاً منذ دخول منظومة التصريح بالممتلكات حيز التنفيذ في فبراير 2010 إلى غاية نهاية أكتوبر 2025.
ولا يمثل الرقم الأخير عدد أشخاص مختلفين، لأن الملزم الواحد قد يقدم تصريحاً أولياً وتصريحات دورية وأخرى عند انتهاء مهامه.
لكن المعطى الأكثر ارتباطاً بفعالية المنظومة ورد بشأن فئة الموظفين والأعوان العموميين.
فقد حصر المجلس 8,116 ملزماً من هذه الفئة لم يمتثلوا لواجب التصريح الأولي أو النهائي، قبل أن توجه بشأنهم مراسلات إلى السلطات الحكومية والمؤسسات المعنية.
وبعد إجراءات التذكير، سوى 3,154 شخصاً وضعيتهم، أي نحو 39 في المائة، بينما ظل 4,962 ملزماً في وضعية عدم امتثال إلى غاية 31 أكتوبر 2025، وفق التقرير.
ومن الضروري التأكيد أن هذه الأرقام تخص حالات محددة ضمن فئة الموظفين والأعوان العموميين، ولا يجوز نسبتها إلى الوزراء.
بل إن التقرير نفسه أكد امتثال أعضاء الحكومة والشخصيات المماثلة لهم المعنيين بواجب التصريح الأولي والنهائي خلال الفترة التي شملها الفحص.
غير أن الامتثال لإيداع التصريح يختلف عن إثبات خضوع كل محتوياته لفحص شامل لمصادر الأموال والتغيرات في الممتلكات.
ويبرز هنا الفرق بين ثلاثة مستويات: وجود التزام قانوني بالتصريح، واحترام آجال الإيداع، والتحقق الفعلي من صحة المعطيات ومشروعية مصادر الممتلكات.
وهي مستويات يحتاج الإصلاح المرتقب إلى التعامل معها بصورة مترابطة، دون الخلط بينها.
المصدر الرسمي | المجلس الأعلى للحسابات – التقرير السنوي 2024-2025، فصل التصريح الإجباري بالممتلكات
المجلس الأعلى للحسابات سبق أن طالب بإصلاح المنظومة
تكشف العودة إلى التقرير نفسه أن الحاجة إلى إصلاح نظام التصريح بالممتلكات لم تظهر لأول مرة مع البرنامج الحكومي الجديد.
فقد وجه الرئيس الأول للمجلس الأعلى للحسابات مذكرة استعجالية إلى الوزارة المكلفة بالانتقال الرقمي وإصلاح الإدارة بتاريخ 5 يونيو 2024، تتعلق بسبل تجاوز النقائص التي تعترض مراقبة التصريحات بالممتلكات.
واستندت المذكرة إلى تقييم لعمل المنظومة، بهدف الانتقال إلى نظام أكثر فعالية في الوقاية من الفساد ومكافحته.
وأوضح المجلس أن الوزارة المعنية تفاعلت إيجابياً مع الملاحظات، وأفادت في جواب مؤرخ في 2 أكتوبر 2024 بأنها بصدد استكمال إعداد مشروع قانون جديد يتعلق بالتصريح بالممتلكات، تمهيداً لعرضه على مسطرة المصادقة.
كما دعا المجلس إلى إخراج قانون موحد وشامل لمختلف فئات الملزمين في أقرب الآجال، بما ينسجم مع المتطلبات الدستورية.
ويعني ذلك أن الحكومة الجديدة تجد أمامها ملفاً تشريعياً سبق أن شكل موضوع مراسلات وملاحظات مؤسساتية رسمية.
لكن تقرير المجلس لا يعني أن مشروع القانون المقترح نص على إتاحة تصريحات الوزراء للعموم، إذ لا يتضمن المعطى المنشور ما يسمح بالجزم باعتماد هذا الخيار.
ومن هنا يبرز سؤال بشأن ما إذا كانت الحكومة ستكتفي بمعالجة نقائص الإيداع والمراقبة والرقمنة، أم ستفتح كذلك نقاشاً تشريعياً حول حدود سرية التصريحات والمعلومات التي يمكن نشرها.
ماذا عن الثروات المكتسبة قبل صدور القانون الجديد؟
إلى جانب سرية التصريحات، يبرز إشكال قانوني آخر يتعلق بالنطاق الزمني لجريمة الإثراء غير المشروع التي تعتزم حكومة المنصوري إدراجها ضمن التشريع.
فهل سيسمح النص المرتقب بفتح ملفات الثروات التي جرى تكوينها خلال السنوات الماضية، أم ستنحصر المسؤولية الجنائية الجديدة في الوقائع اللاحقة لدخوله حيز التنفيذ؟
يحدد الفصل السادس من الدستور المغربي قاعدة واضحة مفادها أن القانون لا يسري بأثر رجعي.
كما ينص الفصل الرابع من مجموعة القانون الجنائي على عدم مؤاخذة أي شخص عن فعل لم يكن جريمة بمقتضى القانون الساري وقت ارتكابه.
ويعني هذا المبدأ أنه لا يجوز إحداث جريمة جديدة ثم استعمالها لمعاقبة شخص عن تصرف سابق لم يكن مجرماً حين وقوعه.
لكن عدم رجعية النص الجنائي الجديد لا يعني أن الأموال المكتسبة في الماضي تصبح خارج أي مراقبة أو مساءلة قانونية.
فإذا ارتبطت تلك الأموال بوقائع كانت تشكل جرائم وقت ارتكابها، مثل الرشوة أو الاختلاس أو غسل الأموال، فإن البحث فيها يظل ممكناً وفق النصوص القانونية المنطبقة آنذاك، متى توافرت الشروط والأدلة اللازمة، مع مراعاة التقادم والضمانات القانونية.
كما يمكن أن تشمل آليات التصريح الحالية ممتلكات اكتسبها المسؤول قبل تعيينه، لأن التصريح الأولي يتعلق بذمته المالية الموجودة عند تحمله المسؤولية، لا بالممتلكات التي سيكتسبها مستقبلاً فقط.
ولهذا ينبغي الفصل بين إدراج ممتلكات سابقة ضمن تصريح حالي، والتحقق من مصادر أموال ترتبط بجرائم سابقة، ومحاولة تطبيق جريمة جديدة بأثر رجعي.
فالأول يتعلق بواجب الإفصاح، والثاني بالقوانين الجنائية السارية وقت الوقائع، أما الثالث فتحكمه قاعدة عدم رجعية التجريم.
ويوضح هذا التمييز أن السؤال ليس ما إذا كان القانون الجديد يستطيع محاسبة كل ثروة تكونت قبل صدوره، وإنما كيف يمكنه تعزيز الكشف عن الممتلكات والتحقق منها، دون تجاوز الحدود التي يفرضها الدستور والقانون الجنائي.
المصدر الدستوري الرسمي | المحكمة الدستورية – دستور المملكة المغربية، الفصلان 6 و36
المصدر القانوني الرسمي | وزارة العدل – مجموعة القانون الجنائي، الفصل الرابع
تجريم الإثراء غير المشروع.. ملف تعثر منذ 2021
يكتسب تعهد المنصوري أهمية إضافية بالنظر إلى المسار التشريعي السابق لهذا الملف.
ففي دجنبر 2021، أصدرت الجمعية المغربية لمحاربة الرشوة «ترانسبرانسي المغرب» بلاغاً انتقدت فيه سحب مشروع تعديل القانون الجنائي الذي كان يتضمن مقتضيات لتجريم الإثراء غير المشروع.
وأوضحت الجمعية أن المشروع ظل معروضاً ضمن المسار التشريعي منذ سنة 2015، قبل سحبه، معتبرة أن تجريم الإثراء غير المشروع ينبغي أن يشكل جزءاً أساسياً من منظومة مكافحة الفساد.
وأكدت ضرورة صياغة هذا التجريم بما ينسجم مع المبادئ الدستورية والاتفاقيات الدولية المصادق عليها من طرف المغرب، وربطه بآليات فعالة لمراقبة الممتلكات.
ويمثل ذلك موقفاً معلناً لجمعية حقوقية متخصصة في محاربة الرشوة، وليس حكماً قضائياً بشأن أسباب سحب المشروع.
كما أن سحب المشروع السابق لا يحدد مسبقاً مضمون التشريع الذي ستقترحه الحكومة الجديدة.
غير أن هذه السابقة تطرح سؤالاً عن العناصر التي ستختلف في الصيغة المرتقبة، خصوصاً ما يتعلق بتعريف الزيادة غير المبررة في الثروة، وعبء الإثبات، والجزاءات وضمانات المحاكمة العادلة.
ولا تسمح التصريحات الحكومية المتاحة حتى الآن بتحديد كيفية معالجة هذه القضايا داخل مشروع قانون مكتمل.
المصدر | ترانسبرانسي المغرب – بلاغ بشأن تجريم الإثراء غير المشروع، 9 دجنبر 2021
وكان MarocActu24 قد تناول، في شتنبر الماضي، مطالب محمد الغلوسي، رئيس الجمعية المغربية لحماية المال العام، بشأن تجريم الإثراء غير المشروع وتضارب المصالح وإعادة النظر في منظومة التصريح بالممتلكات.
وجاءت تلك المطالب ضمن انتقاداته للفساد والريع ودعوته الحكومة الجديدة إلى ترجمة مبدأ ربط المسؤولية بالمحاسبة إلى إجراءات ملموسة.
اقرأ أيضاً | 38% «جرس إنذار».. الغلوسي يضع حكومة المنصوري أمام اختبار الفساد والريع
تضارب المصالح.. هل يكفي التصريح دون كشف المصالح الاقتصادية؟
لا ينحصر الإصلاح المنتظر في مصادر الثروات وحدها، بل يمتد إلى العلاقات الاقتصادية التي قد تجمع مسؤولين عموميين بشركات وأنشطة تتأثر بالقرارات الحكومية أو الإدارية.
فقد يكون المسؤول مالكاً لحصص في شركة، أو مرتبطاً بمصالح اقتصادية مشروعة، دون أن يشكل مجرد امتلاكها جريمة.
لكن الإشكال يظهر عندما تتقاطع مصلحة خاصة مع اختصاصات المسؤول وقدرته على التأثير في قرار عمومي.
وينص الفصل 36 من الدستور على معاقبة المخالفات المتعلقة بحالات تنازع المصالح، والتصدي للانحرافات المرتبطة بتدبير الأموال والصفقات العمومية واستغلال مواقع النفوذ والامتياز.
كما ينص الظهير المنظم لوضعية أعضاء الحكومة على توقفهم، طوال مدة ممارسة مهامهم، عن مزاولة أنشطة مهنية أو تجارية في القطاع الخاص، ولا سيما المشاركة في أجهزة تسيير أو إدارة منشآت خاصة هادفة للربح.
لكن المنع من التسيير المباشر ليس مطابقاً بالضرورة لمنع كل أشكال الملكية أو المساهمة المالية.
ولهذا تبرز أهمية إقرار قواعد واضحة لكشف المصالح الاقتصادية، وتحديد الحالات التي تستوجب الامتناع عن المشاركة في القرارات، وآليات مراقبة احترام تلك الالتزامات.
وإذا تقرر توسيع الإفصاح العمومي، فسيكون مطلوباً تحديد المعلومات التي تُنشر، والأشخاص المعنيين بها، والضمانات التي تحمي المعطيات الشخصية غير الضرورية للمراقبة العامة.
ولا يمكن اعتبار كل علاقة تجارية أو ملكية خاصة دليلاً على تضارب مصالح مخالف للقانون، لأن التقييم يحتاج إلى تحديد الوقائع والقرارات والاختصاصات الفعلية للمسؤول.
وكان MarocActu24 قد تناول سابقاً أسئلة مرتبطة بالمال العام واحتمالات تنازع المصالح، في تقرير تناول ملفات حكومية متعددة، مع الفصل بين الاتهامات السياسية والوقائع المثبتة.
اقرأ أيضاً | 48 ساعة لإعفاء خيير.. و280 مليار درهم تعيد سؤال المحاسبة إلى حكومة المنصوري
ماذا سيغير قانون الإثراء غير المشروع فعلياً؟
يرتبط الاختبار الأساسي لتعهد المنصوري بما سيظهر في النصوص القانونية التي ستقدمها الحكومة، لا بمجرد الإعلان عن نيتها تجريم الإثراء غير المشروع.
فالقانون المرتقب يحتاج إلى تحديد الفئات المشمولة، والأفعال التي تشكل الجريمة، وطريقة تقييم الزيادات في الممتلكات، وآليات الحصول على المعلومات المالية والتحقق منها، والجهات المختصة بالبحث والمراقبة.
كما يتعين أن يوضح علاقته بمنظومة التصريح بالممتلكات القائمة، وكيفية التعامل مع الحالات التي تكون فيها الزيادة في الثروة قابلة للتفسير بمصادر قانونية، مثل الإرث أو الاستثمار أو المداخيل المصرح بها.
وفي المقابل، يطرح إصلاح منظومة التصريح سؤالاً مستقلاً بشأن الإفصاح العمومي.
فيمكن للمشرع أن يحافظ على سرية المعلومات الشخصية الحساسة، مع مناقشة إمكانية نشر بيانات محددة تتعلق بالمصالح الاقتصادية والتغيرات الكبرى في الممتلكات، وفق ضوابط واضحة.
ولا يغني أي من الخيارين عن دور المجلس الأعلى للحسابات والمؤسسات القضائية في التحقق من الوقائع والأدلة.
وتزداد أهمية هذه الإصلاحات بالنظر إلى أن التقرير الرسمي الأخير كشف استمرار اختلالات في امتثال فئات من الموظفين لواجب التصريح، رغم تسجيل امتثال أعضاء الحكومة المعنيين خلال الفترة المفحوصة.
فالمشكلة لا تتعلق فقط بعدد التصريحات المودعة، بل بمدى قدرة المنظومة على كشف التصريحات غير الصحيحة، وتتبع تطور الذمة المالية، وإحالة المخالفات المحتملة على الجهات المختصة عند توفر شروط ذلك.
وبين 154,931 ملزماً بالتصريح إلى غاية أكتوبر 2025، وقانون يقيد اطلاع العموم على ممتلكات الوزراء، وتعهد حكومي جديد بتجريم الإثراء غير المشروع، تبرز ثلاثة أسئلة ستحدد المدى الفعلي للإصلاح.
هل سيتيح القانون الجديد مراقبة أكثر فعالية للزيادات غير المبررة في الثروة؟ وهل ستراجع الحكومة قواعد سرية التصريحات المالية؟ وكيف ستعزز التحقيق في الأموال المرتبطة بجرائم سابقة دون المساس بمبدأ عدم رجعية القانون؟
وإلى أن تُعرض النصوص التفصيلية على البرلمان، يظل تعهد المنصوري التزاماً سياسياً لم تتحدد بعد أدوات تنفيذه.
أما الاختبار المؤسساتي، فسيبدأ عندما يصبح بالإمكان معرفة من يخضع للمراقبة، وكيف تُفحص الممتلكات، وما المعلومات التي يسمح القانون للمواطنين بالاطلاع عليها، وما الضمانات المعتمدة لمحاسبة المخالفين وحماية حقوق الأبرياء.