
بقلم: الباز عبدالإله
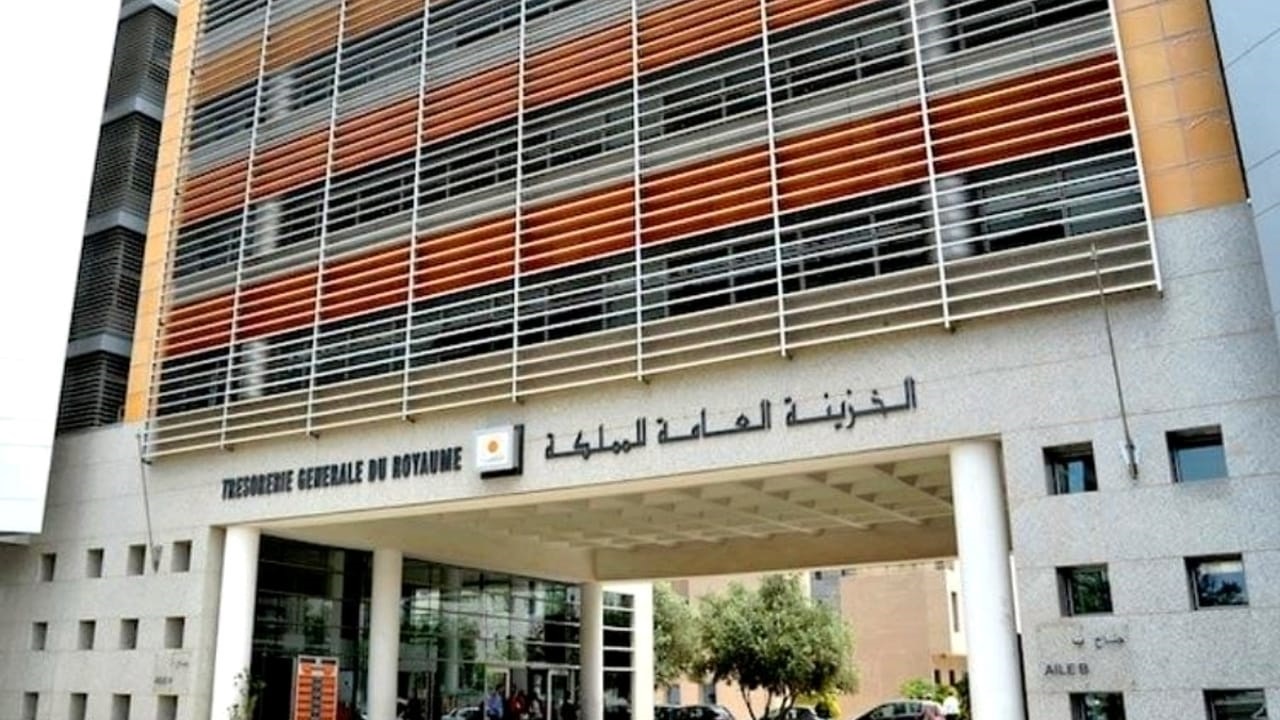
كشف تقرير رسمي جديد للخزينة العامة للمملكة عن فجوة مالية لافتة في تنفيذ نفقات الاستثمار بثلاثة قطاعات حكومية، بعدما أظهرت بيانات نهاية شتنبر 2026 تسجيل 51 مليون درهم فقط من النفقات الاستثمارية، مقابل اعتمادات أصلية تبلغ 5.56 مليارات درهم، أي بنسبة تنفيذ مجمعة لا تتجاوز 0.92 في المائة، في وقت بلغت فيه النسبة على مستوى الميزانية العامة للدولة 62.3 في المائة.
وتهم هذه المعطيات القطاعات المكلفة بالاستثمار والتقائية وتقييم السياسات العمومية، والانتقال الرقمي وإصلاح الإدارة، والإدماج الاقتصادي والمقاولة الصغرى والتشغيل والكفاءات، وهي مجالات تحتل موقعاً أساسياً في البرامج الحكومية المتعلقة بتحفيز الاقتصاد وتحديث الإدارة وإحداث فرص الشغل.
وتكشف الأرقام الواردة في التقرير الفصلي الثالث حول تنفيذ قانون المالية لسنة 2026، الذي نشرته الخزينة الخميس 29 أكتوبر، عن تفاوت كبير بين الاعتمادات المرصودة والنفقات المسجلة فعلياً خلال الأشهر التسعة الأولى من السنة.
غير أن هذه النسب لا تمثل حصيلة نهائية لإنجاز المشاريع، لأن التقرير يعتمد النفقات الاستثمارية المسجلة مقارنة بالاعتمادات الأصلية، دون احتساب الاعتمادات المرحلة من سنوات سابقة أو التعديلات التي طرأت خلال التنفيذ.
المصدر الرسمي | الخزينة العامة للمملكة – التقرير الفصلي الثالث حول تنفيذ قانون المالية لسنة 2026، الصفحة 10
نفقات الاستثمار العمومي.. ثلاثة قطاعات دون 2% من الاعتمادات
سجل القطاع الحكومي المكلف بالاستثمار والتقائية وتقييم السياسات العمومية أضعف نسبة تنفيذ بين القطاعات الثلاثة، بعدما بلغت نفقاته الاستثمارية المسجلة 13.5 مليون درهم إلى نهاية شتنبر 2026، مقابل اعتمادات أصلية قدرها 3.452 مليارات درهم.
وتعادل هذه النفقات نحو 0.4 في المائة فقط من الغلاف الاستثماري الأصلي المخصص للقطاع.
وتظهر المقارنة مع الفترة نفسها من سنة 2025 أن النفقات المسجلة لم تتجاوز آنذاك 2.7 مليون درهم، من أصل اعتمادات بلغت 3.471 مليارات درهم، بنسبة تنفيذ قدرها 0.1 في المائة.
ورغم ارتفاع القيمة المسجلة بنحو 10.8 ملايين درهم بين السنتين، فإن النسبة ظلت دون نصف نقطة مئوية خلال الأشهر التسعة الأولى من كل سنة.
ويستدعي هذا المستوى توضيح طبيعة المشاريع المدرجة في الميزانية، ومراحل تنفيذها، وما إذا كانت بعض العمليات قد بلغت مرحلة الالتزام المالي دون تسجيل النفقات المرتبطة بها في الفترة المعنية.
الانتقال الرقمي.. 27.5 مليون درهم من أصل 1.58 مليار
في قطاع الانتقال الرقمي وإصلاح الإدارة، بلغت نفقات الاستثمار المسجلة 27.5 مليون درهم إلى نهاية شتنبر 2026، مقابل اعتمادات أصلية بقيمة 1.579 مليار درهم.
وتعادل هذه الحصيلة 1.7 في المائة من الاعتمادات الأصلية، مقابل نسبة بلغت 1 في المائة خلال الفترة نفسها من سنة 2025.
وكان القطاع قد سجل في نهاية شتنبر من السنة الماضية نفقات استثمارية بقيمة 17.5 مليون درهم، مقابل اعتمادات أصلية تبلغ 1.779 مليار درهم.
وتسمح المقارنة مع تقرير النصف الأول من سنة 2026 برصد تطور إضافي في وتيرة تسجيل النفقات.
ففي نهاية يونيو، لم تكن النفقات الاستثمارية المسجلة بالقطاع تتجاوز 2.1 مليون درهم، قبل أن ترتفع إلى 27.5 مليوناً عند نهاية شتنبر.
وبذلك، سُجلت زيادة قدرها 25.4 مليون درهم خلال الربع الثالث، دون أن تتجاوز النسبة التراكمية للتنفيذ 2 في المائة من الاعتمادات الأصلية.
ولا تكشف هذه الأرقام وحدها مدى تقدم برامج التحول الرقمي، لأن جانباً من تمويلها قد يمر عبر مؤسسات أو آليات مالية أخرى، كما أن تسجيل النفقات قد يتأخر عن مراحل التعاقد والإنجاز.
لكن الفارق بين الاعتمادات الأصلية والنفقات المسجلة يبرز الحاجة إلى نشر بيانات تفصيلية بشأن مشاريع الرقمنة الممولة من ميزانية القطاع ومراحل تنفيذها.
المصدر الرسمي | الخزينة العامة للمملكة – تقرير تنفيذ قانون المالية، النصف الأول من سنة 2026
وكان MarocActu24 قد تناول ملف تنفيذ التمويلات المرتبطة بالتحول الرقمي في تقرير سابق حول برنامجين للبنك الدولي تبلغ قيمتهما الإجمالية 650 مليون دولار، لم تظهر بشأنهما مبالغ مصروفة في المنصة المالية للمؤسسة الدولية إلى غاية 30 شتنبر 2026.
وتختلف هذه التمويلات الدولية عن الاعتمادات الاستثمارية المباشرة لوزارة الانتقال الرقمي، ولا يجوز جمعها معها أو اعتبارها جزءاً من النفقات التي يعرضها تقرير الخزينة.
لكن الحالتين تبرزان أهمية تتبع مسارات التمويل والتنفيذ، والتمييز بين الأموال المعتمدة والمبالغ المصروفة والنتائج المحققة.
اقرأ أيضاً | 650 مليون دولار للرقمنة والمناخ بلا صرف مسجل.. أرقام البنك الدولي تفتح ملف التنفيذ بالمغرب
التشغيل.. انخفاض النفقات المسجلة مقارنة بسنة 2025
أما القطاع المكلف بالإدماج الاقتصادي والمقاولة الصغرى والتشغيل والكفاءات، فقد سجل نفقات استثمارية بقيمة 10 ملايين درهم خلال الأشهر التسعة الأولى من سنة 2026، مقابل اعتمادات أصلية بلغت 531.4 مليون درهم.
وتعادل هذه النفقات نسبة تنفيذ قدرها 1.9 في المائة.
وتكشف المقارنة السنوية تراجع القيمة المسجلة مقارنة بنهاية شتنبر 2025، عندما بلغت النفقات 22.9 مليون درهم، مقابل اعتمادات أصلية قدرها 676.2 مليون درهم، بنسبة تنفيذ بلغت 3.4 في المائة.
وبذلك، انخفضت النفقات الاستثمارية المسجلة بنحو 12.9 مليون درهم، أي بنسبة تقارب 56.3 في المائة، رغم أن المقارنة تتعلق بفترتين من السنة المالية وليس بالحصيلة السنوية النهائية.
أما بين يونيو وشتنبر 2026، فقد ارتفعت النفقات المسجلة في القطاع من 6.9 ملايين إلى 10 ملايين درهم، بزيادة لا تتجاوز 3.1 ملايين درهم خلال ثلاثة أشهر.
وتستدعي هذه الحصيلة تحديد البرامج الاستثمارية التي شملها الإنفاق، ومدى ارتباطها بإحداث فرص الشغل ودعم المقاولات الصغيرة وتطوير الكفاءات.
لكن التقرير لا يقدم تفصيلاً يسمح بربط انخفاض النفقات المسجلة بمشروع معين أو الجزم بتوقف أنشطة القطاع.
مقارنة 2025 و2026.. ارتفاع محدود في المجموع وتراجع في التشغيل
بلغ مجموع النفقات الاستثمارية المسجلة بالقطاعات الثلاثة 51 مليون درهم إلى نهاية شتنبر 2026، مقابل 43.1 مليون درهم خلال الفترة نفسها من سنة 2025.
وتعادل الزيادة 7.9 ملايين درهم، أي نحو 18.3 في المائة.
غير أن هذا الارتفاع لم يغير الصورة الإجمالية للتنفيذ، إذ بقيت النفقات المسجلة دون واحد في المائة من الاعتمادات الأصلية المجمعة خلال السنتين.
ففي سنة 2025، بلغت الاعتمادات الأصلية للقطاعات الثلاثة نحو 5.93 مليارات درهم، مقابل نفقات مسجلة قدرها 43.1 مليون درهم، بنسبة تقارب 0.73 في المائة.
وفي سنة 2026، بلغت الاعتمادات الأصلية 5.5626 مليارات درهم، مقابل 51 مليون درهم من النفقات، بنسبة تقارب 0.92 في المائة.
وتكشف هذه المقارنة أن تحسن النسبة الإجمالية كان محدوداً، مع ارتفاع النفقات المسجلة في قطاعي الاستثمار والانتقال الرقمي، مقابل انخفاضها في قطاع التشغيل.
المصدر الرسمي | الخزينة العامة للمملكة – تقرير تنفيذ قانون المالية، الربع الثالث من سنة 2025
62.3% وطنياً.. تفاوت كبير بين القطاعات الحكومية
لا تعكس النسب المتدنية للقطاعات الثلاثة الاتجاه العام لنفقات الاستثمار في الميزانية العامة للدولة.
فبحسب تقرير الخزينة، بلغت نفقات الاستثمار المسجلة على المستوى الإجمالي 84.77 مليار درهم إلى نهاية شتنبر 2026، مقابل اعتمادات أصلية قدرها 136.11 مليار درهم.
وتعادل هذه الحصيلة نسبة تنفيذ بلغت 62.3 في المائة، مقابل 60.9 في المائة خلال الفترة نفسها من سنة 2025.
وسجلت وزارة الداخلية نفقات استثمارية بقيمة 5.16 مليارات درهم، بنسبة تنفيذ بلغت 90.8 في المائة، فيما وصلت النسبة بقطاع إعداد التراب الوطني والتعمير والإسكان وسياسة المدينة إلى 92.3 في المائة.
أما فصل التكاليف المشتركة للاستثمار، فقد سجل نفقات بلغت 40.1 مليار درهم، تعادل نحو 91 في المائة من الاعتمادات الأصلية.
وفي القطاعات الاجتماعية، بلغت النفقات الاستثمارية المسجلة بوزارة الصحة والحماية الاجتماعية 6.17 مليارات درهم، بنسبة 42.6 في المائة، مقابل 3.5 مليارات درهم بقطاع التربية الوطنية، بنسبة 43 في المائة.
وسجل قطاع التعليم العالي والبحث العلمي والابتكار نفقات قدرها 201.1 مليون درهم، من أصل اعتمادات أصلية تبلغ 1.79 مليار درهم، بنسبة تنفيذ لم تتجاوز 11.2 في المائة.
وتوضح هذه المعطيات أن تسجيل النفقات الاستثمارية لا يسير بالوتيرة نفسها بين مختلف القطاعات، حتى داخل الميزانية العامة للدولة.
لكن تفسير الفوارق يتطلب معرفة طبيعة الاستثمارات وآجال إنجازها والآليات المعتمدة لتمويلها، وليس الاكتفاء بالمقارنة بين النسب المئوية.
لماذا لا تعني نسبة 0.92% توقف المشاريع؟
يتضمن تقرير الخزينة ملاحظة منهجية أساسية تنص على أن أرقام الاعتمادات الأصلية لا تحتسب الاعتمادات المرحلة من السنوات السابقة أو باقي حركات الاعتمادات.
وهذا يعني أن المقارنة المنشورة لا تعرض بالضرورة مجموع الموارد الاستثمارية المتاحة لكل قطاع بعد التعديلات التي طرأت خلال السنة.
كما ينبغي التمييز بين ثلاث مراحل مختلفة في تنفيذ الإنفاق العمومي: الالتزام المالي بالنفقة، وإنجاز العملية أو المشروع، وتسجيل النفقة المحاسبية المرتبطة بها.
فقد تتقدم أشغال مشروع أو تُبرم بشأنه عقود والتزامات مالية، دون أن يظهر أثرها كاملاً في النفقات المسجلة خلال الفترة نفسها.
وقد تنفذ بعض البرامج أيضاً عبر الحسابات الخصوصية للخزينة أو المؤسسات والمقاولات العمومية، خارج الفصول الاستثمارية المباشرة للوزارات.
ولهذا، لا يمكن استنتاج أن 99 في المائة من مشاريع القطاعات الثلاثة متوقفة، أو أن الاعتمادات غير المقابلة لنفقات مسجلة لم ترتبط بأي التزام.
كما لا تسمح المعطيات الإجمالية بتحديد ما إذا كانت المستويات المسجلة تعود إلى التأخر في الأداء، أو مراحل إعداد المشاريع، أو صعوبات مرتبطة بالتنفيذ.
وكان MarocActu24 قد تناول في تقرير سابق برنامج «النجاعة» الممول من البنك الدولي، والذي أظهر استمرار تأخر مخرجات مرتبطة برقمنة الإدارة وشفافية الصفقات العمومية، بينها ستة تقارير إحصائية لم يكن نشرها قد تحقق عند إعداد التقرير.
ولا تمثل مؤشرات ذلك البرنامج قياساً لنفقات الاستثمار الوزارية الواردة في تقرير الخزينة، لكنها تبرز الفرق بين التمويل المعلن والإنفاق المحاسبي والنتائج التي يمكن التحقق من إنجازها.
اقرأ أيضاً | 700 مليون دولار لإصلاح الإدارة.. البنك الدولي يرصد غياب 6 تقارير وقانون الرقمنة ينتظر 2027
ما الذي ينبغي أن توضحه القطاعات الثلاثة؟
تسمح الأرقام المنشورة بتحديد حجم الفجوة المحاسبية، لكنها لا تجيب عن أسبابها التفصيلية.
فبالنسبة إلى قطاع الاستثمار، تبرز الحاجة إلى معرفة طبيعة العمليات المدرجة ضمن اعتمادات قدرها 3.452 مليارات درهم، ولماذا لم تظهر بشأنها سوى 13.5 مليون درهم من النفقات المسجلة إلى نهاية شتنبر.
وفي قطاع الانتقال الرقمي، يتعلق السؤال بمراحل تنفيذ المشاريع التي خُصصت لها اعتمادات أصلية قدرها 1.579 مليار درهم، مع تسجيل نفقات لا تتجاوز 27.5 مليون درهم.
أما قطاع التشغيل، فيحتاج إلى توضيح أسباب انخفاض النفقات الاستثمارية المسجلة مقارنة بالفترة نفسها من السنة الماضية، ومدى ارتباط ذلك بجدولة البرامج أو تغيير طبيعة التمويل.
ويمكن حسم هذه الأسئلة من خلال نشر الاعتمادات النهائية المعدلة، والمبالغ الملتزم بها، والنفقات المسجلة بحسب المشاريع، ونسب التقدم الميداني للعمليات الرئيسية.
كما أن إتاحة هذه البيانات ستسمح بالتمييز بين التأخر المحاسبي وبين الصعوبات الفعلية في إنجاز الاستثمارات، دون الخلط بين المفهومين.
وتكتسب هذه الحاجة أهمية إضافية في ظل إعداد مشروع قانون المالية لسنة 2027، لأن تقييم الاعتمادات الجديدة يستفيد من معرفة قدرة القطاعات على تنفيذ البرامج السابقة ومآل المشاريع الجارية.
وبذلك، فإن أبرز ما يكشفه تقرير الخزينة ليس ثبوت تعثر جميع استثمارات القطاعات الثلاثة، وإنما تسجيل فارق كبير بين 5.56 مليارات درهم من الاعتمادات الأصلية و51 مليون درهم من النفقات المحاسبية خلال تسعة أشهر.
ويبقى تفسير هذا الفارق مسؤولية الجهات المعنية بالتنفيذ والتتبع المالي، من خلال تقديم بيانات توضح ما التُزم به، وما أُنجز، وما سُجل محاسبياً، وما يزال في طور التنفيذ.