


بقلم: الباز عبدالإله
ضريبة مركزات المشروبات تدخل ضمن التعديلات الجبائية المقترحة في مشروع قانون المالية لسنة 2027، بعدما قررت الحكومة اقتراح إخضاع الأشربة والمركزات المعروفة باسم «Post-mix»، المستخدمة في تحضير المشروبات الغازية داخل آلات التوزيع، للضريبة الداخلية على الاستهلاك، بمقدار يصل إلى 200 درهم لكل مائة لتر من المنتجات المحتوية على السكر.
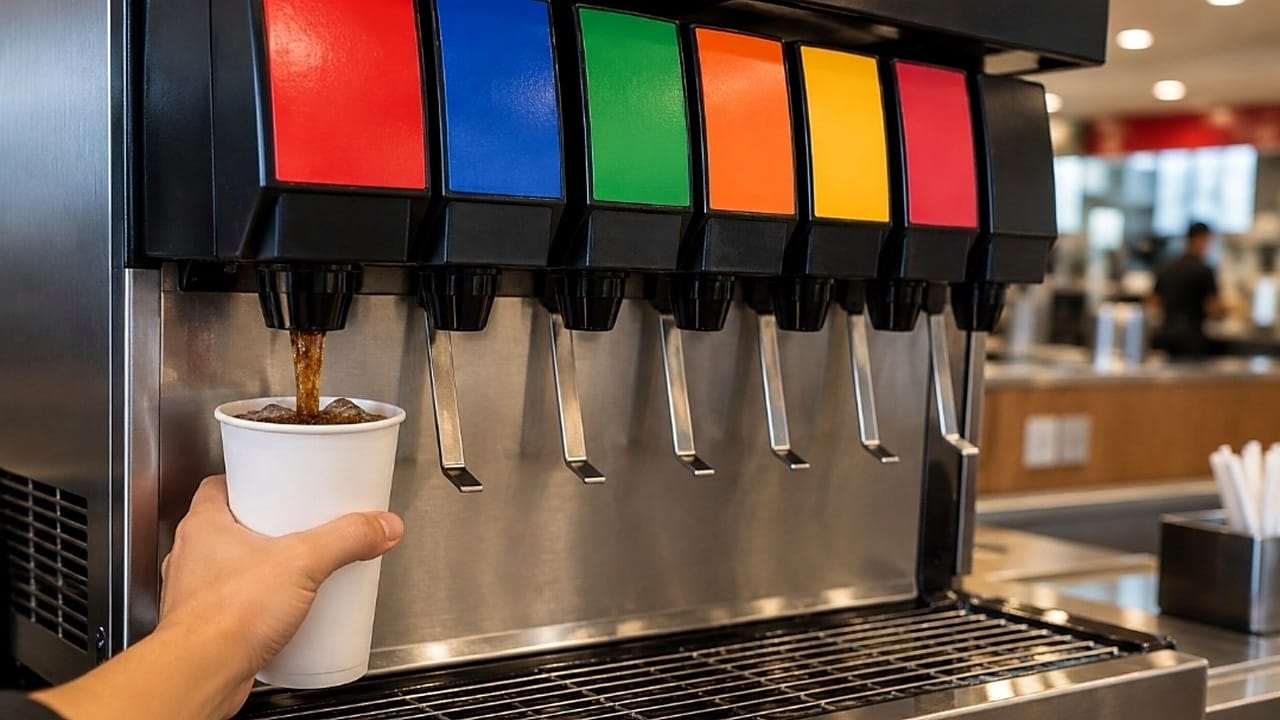
ويستهدف الإجراء منتجات تُستخدم خصوصاً في مطاعم الوجبات السريعة، المعروفة شعبياً باسم «السناكات»، حيث تُحضّر بعض المشروبات الغازية مباشرة أمام المستهلك بواسطة آلات خاصة، بدلاً من تقديمها معبأة مسبقاً في القنينات أو العلب.
وبحسب المادة الخامسة من مشروع قانون المالية رقم 60.26، يقترح اعتماد مقدار ضريبي يبلغ 200 درهم لكل مائة لتر من الأشربة والمركزات المحتوية على السكر، مقابل 100 درهم لكل مائة لتر بالنسبة إلى الأصناف الأخرى المشمولة بالتعديل.
ويأتي هذا التدبير ضمن مراجعة أوسع للضرائب الداخلية على الاستهلاك، تشمل السجائر العادية والإلكترونية والخمور والجعة، وفق المشروع الذي قدمه وزير الاقتصاد والمالية والنجاعة العمومية فوزي لقجع أمام البرلمان يوم الجمعة 23 أكتوبر 2026.
غير أن الإجراء المتعلق بالمركزات لا يعني فرض ضريبة جديدة بالمقدار نفسه على كل كأس من المشروبات الغازية، ولا يمثل زيادة عامة تشمل جميع المشروبات المعبأة والمتداولة في الأسواق.
ضريبة مركزات المشروبات.. 200 درهم للسكرية و100 درهم للأخرى
يقترح مشروع مالية 2027 تعديل جدول المادة التاسعة من الظهير بمثابة قانون رقم 1.77.340، المنظم للضرائب الداخلية على الاستهلاك، لإدراج فئة من الأشربة والمركزات المستخدمة في تحضير المشروبات الغازية والليمونادا بواسطة آلات التوزيع.
وتُعرف هذه المنتجات تقنياً باسم «Post-mix»، وهي عبارة عن أشربة أو مركزات تُستخدم داخل آلات تمزجها بالماء المصفى وثاني أكسيد الكربون قبل تقديم المشروب النهائي للمستهلك.
وتختلف هذه الطريقة عن بيع المشروبات الغازية المعبأة مسبقاً، لأن تحضير المنتج النهائي يتم داخل نقطة البيع باستخدام مكونات منفصلة.
وبحسب المقادير المقترحة، ستخضع المركزات المحتوية على السكر لضريبة داخلية على الاستهلاك تبلغ 200 درهم لكل مائة لتر، فيما حُدد مقدار 100 درهم لكل مائة لتر بالنسبة إلى بقية الأصناف المعنية.
ويعني ذلك أن مقدار الضريبة المقترح على المركزات السكرية يبلغ ضعف المقدار المخصص للأصناف الأخرى.
لكن هذه الأرقام تُحتسب على أساس كمية الأشربة والمركزات الخاضعة للضريبة، وليس على أساس عدد كؤوس المشروبات النهائية التي يجري بيعها للزبائن.
كما أن النص لا يقدم معادلة موحدة تسمح بتحديد مقدار الضريبة الذي يقابل كل كأس، لأن كمية المركز المستعملة ونسبة تخفيفه بالماء قد تختلفان بحسب المنتج وطريقة التحضير.
المصدر الرسمي | وزارة الاقتصاد والمالية – نص مشروع قانون المالية لسنة 2027، المادة الخامسة
لماذا قررت الحكومة فرض الضريبة على هذه المركزات؟
تكشف المذكرة التقديمية لمشروع قانون المالية أن الغاية من الإجراء تتمثل في إدخال منتجات كانت خارج نطاق الضريبة الداخلية على الاستهلاك إلى الوعاء الضريبي.
ووفق المذكرة، فإن الأشربة والمركزات المستعملة لتحضير المشروبات الغازية بواسطة آلات التوزيع لا تؤدي حالياً هذه الضريبة، كما لا يؤديها المشروب النهائي المحضر بهذه الطريقة.
ويقترح المشروع معالجة هذا الوضع بإخضاع الأشربة والمركزات نفسها للضريبة، مع التمييز بين المنتجات المحتوية على السكر والأصناف الأخرى.
ويبرز هذا الاختيار اختلاف المعاملة الجبائية بحسب طبيعة المنتج وطريقة تقديمه، إذ تخضع بعض أصناف المشروبات الغازية المعبأة لقواعد ضريبية قائمة، بينما تقترح الحكومة إدراج المركزات المستخدمة في آلات التحضير ضمن النظام نفسه من حيث مبدأ الخضوع للضريبة، وفق مقادير محددة لها.
ولا يعني هذا التعديل أن جميع المشروبات الغازية ستخضع لضريبة جديدة فوق الضرائب المعمول بها، لأن نطاق المقترح يرتبط بالمنتجات المحددة في المادة الخامسة.
كما لا يتضمن النص إعفاءً عاماً للأصناف الخالية من السكر، إذ يقترح مقداراً ضريبياً أقل للأصناف الأخرى التي يشملها التعريف القانوني.
المصدر الرسمي | وزارة الاقتصاد والمالية – المذكرة التقديمية لمشروع قانون المالية لسنة 2027
هل سترتفع أثمنة مشروبات «السناكات»؟
يطرح التدبير سؤالاً مباشراً بشأن انعكاس الضريبة المقترحة على أسعار المشروبات التي تقدمها مطاعم الوجبات السريعة.
فمن الناحية الاقتصادية، قد تؤثر زيادة التكلفة الضريبية للمواد الأولية على حسابات الموردين والمطاعم، لكن انتقال هذه التكلفة إلى المستهلك ليس آلياً أو موحداً.
وقد تختلف طريقة التعامل مع الضريبة بحسب عقود التوريد، وهوامش الربح، وتكاليف التشغيل، وأسعار البيع المعتمدة داخل كل مؤسسة.
كما أن تحديد الأثر على ثمن الكأس يتطلب معرفة حجم المركز المستعمل لتحضير المشروب، وكلفة اقتنائه، والطريقة التي سيجري بها توزيع العبء الضريبي بين المورد والمطعم والمستهلك.
ولذلك، لا تسمح المعطيات الواردة في مشروع القانون بالجزم بزيادة محددة في ثمن كأس المشروب الغازي.
كما لا يمكن اعتبار مقدار 200 درهم لكل مائة لتر زيادةً مباشرة على سعر مائة لتر من المشروب النهائي، لأن الضريبة المقترحة ترتبط بالمركزات والأشربة المحددة في النص.
بعد السجائر والخمور.. مراجعة جديدة للضرائب الاستهلاكية
يندرج الإجراء ضمن حزمة أوسع من التعديلات الجبائية التي تقترحها الحكومة في مشروع قانون المالية لسنة 2027.
فإلى جانب مركزات المشروبات الغازية، يقترح المشروع مضاعفة الضريبة الداخلية على استهلاك السجائر الإلكترونية من 50 إلى 100 درهم للوحدة، وتوسيع نطاق تطبيقها ليشمل الأجهزة القابلة لإعادة التعبئة.
كما ينص على زيادات تدريجية في جباية السجائر العادية حتى سنة 2031، إلى جانب مراجعة الضريبة على الخمور والجعة وبعض المشروبات الروحية.
وتختلف هذه التدابير من حيث المنتجات المستهدفة وطريقة احتساب الضريبة، لكنها تندرج ضمن التعديلات التي تهدف إلى مراجعة وعاء الضرائب الداخلية على الاستهلاك وتعبئة الموارد الجبائية.
وكان MarocActu24 قد تناول في مادة سابقة تصريحات فوزي لقجع بشأن الحاجة إلى تغيير بعض الاختيارات الاقتصادية التي طبعت المرحلة الحكومية السابقة، بعدما انتقد ما وصفه بالريع والاحتكار و«الرأسمالية المتوحشة».
كما ناقشت المادة دور الوزير في إعداد ميزانيات حكومة عزيز أخنوش، ومدى انعكاس التوجهات الجديدة على السياسة الضريبية وتنظيم الأسواق.
اقرأ أيضاً | من ميزانيات أخنوش إلى «الرأسمالية المتوحشة».. لقجع ينتقد سياسات شارك في تدبيرها!
وفي سياق متصل، سبق للموقع أن قارن عدداً من التعهدات الاقتصادية والجبائية لحكومة فاطمة الزهراء المنصوري بمقتضيات قانونية سابقة، وبالوعود الانتخابية لحزب الأصالة والمعاصرة.
وشملت تلك المقارنة إصلاح الضريبة على الأجور، ونسبة الصفقات العمومية المخصصة لفئات من المقاولات، والتحويلات المالية لفائدة الجهات.
اقرأ أيضاً | «وعود جديدة بأرقام قديمة؟».. 30% للصفقات و12 مليار للجهات سبقا المنصوري.. والضريبة تكشف مفارقة أخرى!
فاتح يناير 2027.. موعد التطبيق المقترح
من المرتقب أن تدخل المقتضيات المتعلقة بضريبة مركزات المشروبات حيز التنفيذ ابتداءً من فاتح يناير 2027، إذا صادق البرلمان عليها ضمن الصيغة النهائية لقانون المالية واستُكملت الإجراءات القانونية اللازمة.
ولا يشكل نشر مشروع القانون، في حد ذاته، بدءاً فورياً لتحصيل الضريبة الجديدة.
كما تبقى الصيغة المقترحة قابلة للتعديل خلال المناقشة البرلمانية، سواء على مستوى المنتجات المعنية أو المقادير المحددة لها.
ويتمثل المستجد الأساسي في انتقال الحكومة من عدم إخضاع هذه المنتجات للضريبة الداخلية على الاستهلاك، وفق ما توضحه المذكرة التقديمية، إلى اقتراح إدراجها ضمن اللائحة الجبائية بمقدارين مختلفين.
وبذلك، فإن ضريبة مركزات المشروبات المقترحة في مالية 2027 تستهدف فئة محددة من المنتجات المستخدمة في آلات تحضير المشروبات الغازية، ولا تعني فرض زيادة عامة على جميع المشروبات المقدمة في المطاعم أو المباعة في المحلات التجارية.
أما تأثير التدبير على الأسعار النهائية، فسيظل مرتبطاً بمآل المشروع التشريعي وطريقة تطبيق الضريبة وتوزيع تكلفتها داخل سلسلة التوريد والبيع.


