


بقلم: الباز عبدالإله
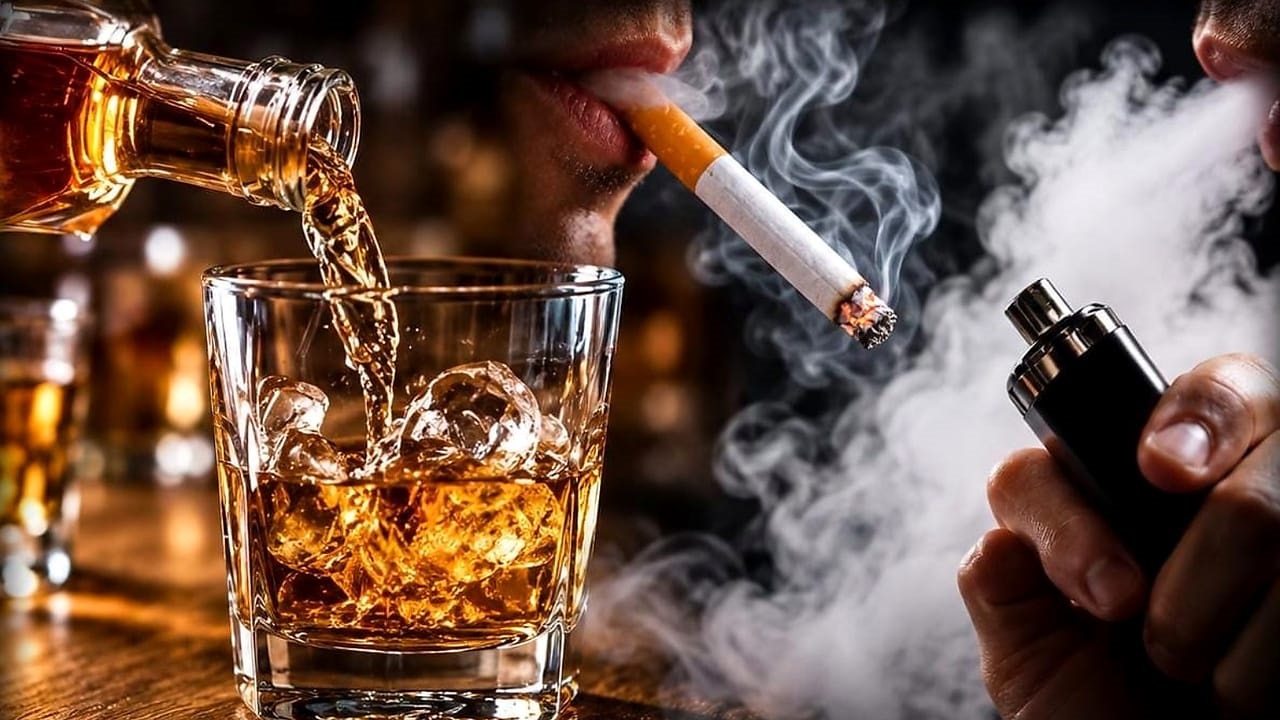
ضرائب السجائر والخمور تدخل مرحلة جديدة من المراجعة بالمغرب، بعدما اقترح مشروع قانون المالية لسنة 2027 مضاعفة الضريبة الداخلية على استهلاك السجائر الإلكترونية من 50 إلى 100 درهم للوحدة، وتوسيع نطاقها لتشمل الأجهزة القابلة لإعادة التعبئة، إلى جانب زيادات تدريجية في جباية السجائر العادية تمتد حتى سنة 2031، وتعديلات تشمل الخمور والجعة وبعض المشروبات الروحية.
وتأتي هذه التدابير ضمن مشروع قانون المالية رقم 60.26، الذي قدمه وزير الاقتصاد والمالية والنجاعة العمومية، فوزي لقجع، أمام البرلمان يوم الجمعة 23 أكتوبر 2026، بعد مصادقة مجلس الحكومة عليه في 20 أكتوبر.
وبحسب المادة الخامسة من المشروع، يُرتقب الشروع في تطبيق المقتضيات المتعلقة بسنة 2027 ابتداءً من فاتح يناير المقبل، شريطة المصادقة على النص واستكمال مساره التشريعي.
ولا تعني الزيادات الضريبية المقترحة ارتفاع أثمنة بيع جميع المنتجات المعنية بالمقادير نفسها، لأن انتقال العبء الضريبي إلى المستهلك يتوقف أيضاً على تكاليف الإنتاج والاستيراد وسياسات التسعير وهوامش التوزيع.
ضرائب السجائر والخمور في مالية 2027.. ما الذي سيتغير؟
يشكل رفع الضريبة على السجائر الإلكترونية من 50 إلى 100 درهم للوحدة أحد أبرز التعديلات المقترحة، بما يمثل زيادة نسبتها 100 في المائة في مقدار الضريبة المعنية.
غير أن المستجد لا يقتصر على مضاعفة المقدار الضريبي، إذ يقترح المشروع أيضاً توسيع نطاق تطبيق الضريبة الداخلية على الاستهلاك ليشمل جميع أصناف السجائر الإلكترونية، سواء كانت ذات استعمال واحد أو قابلة لإعادة التعبئة.
كما يمتد التعريف المقترح إلى الأجهزة المرتبطة بهذه السجائر وأجزائها، بما يشمل المنتجات المحتوية على النيكوتين أو الخالية منه، وفق الشروط والتصنيفات المحددة في النص.
ويستهدف هذا التوسع معالجة التحولات التي عرفتها سوق التدخين الإلكتروني، بعدما ظهرت أجهزة قابلة لإعادة التعبئة وأخرى تُعرض في شكل مكونات منفصلة أو مجموعات قابلة للتركيب.
وتوضح المذكرة التقديمية لمشروع قانون المالية أن الغاية من المراجعة تتمثل في توسيع الوعاء الضريبي ليشمل أصنافاً لم تكن خاضعة للمقدار السابق بالطريقة نفسها.
لكن يجب التمييز بين الضريبة المفروضة على الوحدة وبين ثمن البيع النهائي؛ فاقتراح مقدار 100 درهم لا يعني أن كل سيجارة إلكترونية سيزيد سعرها تلقائياً بمائة درهم.
كما لا يسمح المعطى الضريبي وحده بتحديد السعر الذي ستباع به الأجهزة بعد دخول التعديل حيز التنفيذ، في حال اعتماده.
المصدر الرسمي | وزارة الاقتصاد والمالية – مشروع قانون المالية لسنة 2027 والمذكرة التقديمية
السجائر العادية.. زيادات مبرمجة من 2027 إلى 2031
بالنسبة إلى السجائر العادية، لا يقتصر المشروع على تعديل ضريبي لسنة واحدة، بل يتضمن جدولاً تدريجياً يمتد على مدى خمس سنوات.
ويحدد المقدار الثابت للضريبة الداخلية على الاستهلاك ابتداءً من سنة 2027 في 645 درهماً لكل ألف سيجارة، إلى جانب مقدار نسبي يبلغ 57.5 في المائة وفق وعاء الاحتساب المنصوص عليه في المشروع.
كما يحدد الحد الأدنى للتحصيل في 1025 درهماً لكل ألف سيجارة.
وبحلول سنة 2031، يقترح المشروع رفع المقدار الثابت إلى 1053 درهماً لكل ألف سيجارة، والمقدار النسبي إلى 61.5 في المائة، والحد الأدنى للتحصيل إلى 1346 درهماً لكل ألف سيجارة.
وبذلك، يرتفع المقدار الثابت بنحو 63.3 في المائة بين سنتي 2027 و2031، فيما يسجل الحد الأدنى للتحصيل زيادة تقارب 31.3 في المائة خلال الفترة نفسها.
ولتوضيح حجم هذه الأرقام، فإن الحد الأدنى للتحصيل المقترح لسنة 2027 يعادل حسابياً 20.50 درهماً لكل عشرين سيجارة، مقابل 26.92 درهماً سنة 2031.
غير أن هذين الرقمين يمثلان الحد الأدنى الضريبي المحسوب على أساس علبة من عشرين سيجارة، ولا يمثلان الثمن النهائي لعلبة السجائر في محلات البيع.
وتشير المذكرة التقديمية إلى أن الإصلاح يستهدف تحسين الموارد الجبائية وتقليص الفوارق بين أسعار أصناف السجائر منخفضة الثمن ومرتفعة الثمن، إلى جانب الاعتبارات المتعلقة بالصحة العامة.
كما يتيح اعتماد جدول يمتد حتى 2031 تحديد مسار ضريبي مسبق للمهنيين والمصنعين والموزعين، بدلاً من الاكتفاء بتعديلات سنوية منفصلة.
الخمور والجعة.. 30% من القيمة وحد أدنى للتحصيل
تشمل التعديلات المقترحة أيضاً مراجعة طريقة احتساب الضريبة الداخلية على استهلاك الخمور والجعة، من خلال إقرار مكون نسبي مرتبط بقيمة المنتج، مع اعتماد حد أدنى للتحصيل.
ويقترح المشروع تطبيق نسبة 30 في المائة على الخمور والجعة المعنية بالمقتضيات الجديدة، مع تحديد الحد الأدنى للتحصيل في 1265 درهماً لكل مائة لتر بالنسبة إلى الخمور، و1705 دراهم لكل مائة لتر بالنسبة إلى الجعة.
وتمثل هذه المبالغ حدوداً دنيا للتحصيل عن الكميات المحددة، وليست رسوماً ثابتة تضاف بالضرورة إلى كل مائة لتر فوق الضريبة النسبية.
ويعني اعتماد مكون مرتبط بالقيمة أن الحساب الضريبي سيأخذ بعين الاعتبار قيمة المنتج، مع مراعاة الحد الأدنى الذي لا يجوز أن ينخفض عنه المبلغ المحصل وفق أحكام المشروع.
أما بالنسبة إلى بعض أصناف الكحول والمشروبات الروحية، فيقترح النص تطبيق نسبة 50 في المائة، مع حد أدنى للتحصيل يبلغ 33 ألفاً و150 درهماً لكل مائة لتر من الكحول الصافي.
وتشمل الأصناف المعنية أنواعاً من المشروبات الروحية والليكورات والفيرموث والمقبلات الكحولية، إضافة إلى منتجات أخرى تحتوي على الكحول وتندرج ضمن التصنيفات الواردة في المشروع.
وتُحتسب الضريبة النسبية بالاستناد إلى القيمة الجمركية بالنسبة إلى المنتجات المستوردة، وإلى سعر مغادرة المصنع بالنسبة إلى المنتجات المصنعة محلياً، وفق القواعد المحددة في النص.
ولا يمكن استنتاج مقدار الزيادة المحتملة في أسعار البيع للمستهلك من هذه النسب وحدها، لأن ذلك يقتضي مقارنة النظام الجديد بمقادير الضرائب المطبقة حالياً على كل صنف.
وبحسب المذكرة التقديمية، تستهدف مراجعة جباية الخمور والجعة وبعض أنواع الكحول تعبئة موارد إضافية للميزانية العامة، وتحسين فعالية وعدالة النظام الضريبي المعمول به.
المصدر | SNRT News – تفاصيل الضرائب الداخلية على الاستهلاك في مشروع مالية 2027
19.32 مليار درهم من ضرائب التبغ.. ماذا تتوقع الحكومة؟
تظهر التقديرات الميزانياتية المصاحبة لمشروع قانون المالية أن الحكومة تتوقع تحصيل نحو 19.32 مليار درهم من الضريبة الداخلية على استهلاك التبغ المصنع خلال سنة 2027، مقابل نحو 17.72 مليار درهم سنة 2026.
ويعني ذلك ارتفاعاً متوقعاً بنحو 1.60 مليار درهم، أي ما يقارب 9 في المائة.
لكن هذه الحصيلة تخص مجموع المداخيل المتوقعة من الضريبة على التبغ المصنع، ولا تمثل المبلغ الذي ستوفره زيادة ضريبة السجائر الإلكترونية وحدها.
كما أن المداخيل المرتقبة تظل توقعات ميزانياتية مرتبطة بحجم الاستهلاك والمنتجات الخاضعة للضريبة وفعالية التحصيل، وليست مبالغ جرى تحصيلها بالفعل.
وتأتي هذه التعديلات ضمن توجه حكومي أوسع لمراجعة بعض الضرائب والرسوم، بالتزامن مع تقديم مشروع مالية 2027 باعتباره أداة لإعادة ترتيب الأولويات الاقتصادية والاجتماعية.
وكان MarocActu24 قد تناول في مادة سابقة تصريحات فوزي لقجع بشأن ضرورة تغيير التوجهات الاقتصادية السابقة، بعدما انتقد ما وصفه بـ«الرأسمالية المتوحشة» ومظاهر الريع والاحتكار، رغم توليه مسؤوليات إعداد الميزانية خلال حكومة عزيز أخنوش.
وتسمح هذه المقارنة بفهم السياق العام للمراجعات الجبائية الجديدة، دون اعتبار الرفع من الضرائب على منتجات محددة دليلاً كافياً، في حد ذاته، على حدوث تحول شامل في السياسة الاقتصادية.
اقرأ أيضاً | من ميزانيات أخنوش إلى «الرأسمالية المتوحشة».. لقجع ينتقد سياسات شارك في تدبيرها!
هل تشمل مالية 2027 منتجات استهلاكية أخرى؟
لا تقتصر التعديلات المقترحة على ضرائب السجائر والخمور، إذ تتضمن المادة الخامسة أيضاً إخضاع الأشربة والمركزات المعروفة باسم «Post-mix» للضريبة الداخلية على الاستهلاك.
ويتعلق الأمر بالمركزات التي تستخدمها آلات تحضير المشروبات الغازية داخل بعض مطاعم الوجبات السريعة، حيث تُمزج بالماء وثاني أكسيد الكربون قبل تقديمها للمستهلك.
ويقترح المشروع فرض 200 درهم لكل مائة لتر على الأشربة والمركزات المحتوية على السكر، مقابل 100 درهم لكل مائة لتر بالنسبة إلى الأصناف الأخرى المعنية.
ولا يمثل هذا المقتضى زيادة ضريبية عامة على جميع المشروبات الغازية المعبأة في القنينات والعلب، بل يستهدف منتجات محددة كانت خارج نطاق الضريبة بالطريقة المبينة في المذكرة التقديمية.
ويعكس إدراج هذه المنتجات اتجاهاً لتوسيع الوعاء الضريبي على أصناف استهلاكية محددة، بدلاً من الاقتصار على تعديل المقادير المطبقة على المنتجات الخاضعة سابقاً.
وكان MarocActu24 قد قارن في مادة أخرى بعض تعهدات حكومة فاطمة الزهراء المنصوري بشأن الإصلاح الضريبي بالأرقام التي قدمها حزب الأصالة والمعاصرة خلال الحملة الانتخابية، وبالمقتضيات القانونية التي سبقت تشكيل الحكومة.
وتكتسب هذه المقارنة أهمية في قراءة مشروع مالية 2027، لأن التمييز بين الإجراءات الجديدة والالتزامات السابقة يتيح تحديد طبيعة التغييرات الضريبية والمالية التي تقترحها الحكومة.
اقرأ أيضاً | «وعود جديدة بأرقام قديمة؟».. 30% للصفقات و12 مليار للجهات سبقا المنصوري.. والضريبة تكشف مفارقة أخرى!
هل ترتفع الأسعار ابتداءً من يناير 2027؟
يتوقف دخول المقادير الجديدة حيز التنفيذ على مصادقة البرلمان على مشروع قانون المالية واستكمال الإجراءات القانونية اللازمة.
وفي حال اعتماد المقتضيات بصيغتها المقترحة، ستبدأ التعديلات الخاصة بسنة 2027 في فاتح يناير المقبل، بينما يستمر المسار التدريجي لضرائب السجائر العادية وفق الجدول المحدد حتى 2031.
غير أن أثرها النهائي على أسعار البيع لن يكون بالضرورة موحداً بين جميع المنتجات أو العلامات التجارية.
ففي السجائر الإلكترونية، يرتبط التعديل بمضاعفة الضريبة المحددة للوحدة وتوسيع نطاق تطبيقها.
أما السجائر العادية، فتخضع لنظام يجمع مكونات ضريبية مختلفة، تشمل المقدار الثابت والمقدار النسبي والحد الأدنى للتحصيل.
وبالنسبة إلى الخمور والجعة وبعض المشروبات الروحية، يقترح المشروع نظاماً يربط جزءاً من الضريبة بقيمة المنتج، مع ضمان حد أدنى للتحصيل.
ولهذا، فإن تقييم انعكاس التعديلات على الأسعار يتطلب الاطلاع على لوائح الأثمان المعتمدة بعد دخول القانون حيز التنفيذ، ومقارنتها بالأسعار السابقة لكل منتج.
وبين مضاعفة ضريبة السجائر الإلكترونية ومراجعة جباية الخمور والجعة والزيادات التدريجية في ضرائب السجائر العادية، يفتح مشروع مالية 2027 مرحلة جديدة من السياسة الجبائية المرتبطة بمنتجات الاستهلاك.
ويبقى المعطى المؤكد أن الحكومة تقترح رفع العبء الضريبي وتوسيع نطاقه على أصناف محددة، فيما يظل تحديد ما سيدفعه المستهلك فعلياً رهيناً بالمصادقة النهائية على المشروع وكيفية انتقال هذه التعديلات إلى أسعار البيع.


