

وضعت أوروبا احتمال انقطاع الغاز الجزائري بالكامل عبر الأنابيب ضمن اختبارات أمن الطاقة لشتاء 2026-2027، في سيناريو رسمي كشف أن تزامن توقف الإمدادات الجزائرية والروسية مع موجة برد شديدة قد يفرض إجراءات لخفض الطلب أو يترك جزءاً منه دون تغطية، بنسبة تصل إلى 15 في المائة، وسط تساؤلات بشأن انعكاسات اضطراب السوق الأوروبية على تموين المغرب بالغاز عبر إسبانيا.
المعطيات وردت في تقرير نشرته، الخميس 8 أكتوبر 2026، الشبكة الأوروبية لمشغلي أنظمة نقل الغاز «ENTSOG»، تحت عنوان «توقعات إمدادات الغاز لشتاء 2026-2027»، ويضم 63 صفحة تتناول قدرة البنيات التحتية الأوروبية على مواجهة اضطرابات الإمدادات وتقلبات الطلب خلال الفترة الممتدة من فاتح أكتوبر 2026 إلى 31 مارس 2027.
ولا يتضمن التقرير إعلاناً عن قرار جزائري بوقف الصادرات، أو توقعاً مؤكداً بحدوث انقطاع الغاز الجزائري خلال الشتاء المقبل، وإنما يقدم نتائج محاكاة تقنية تختبر قدرة الشبكة الأوروبية على التعامل مع صدمات متزامنة.
لكن أهمية النتائج تكمن في أن انقطاع الغاز الجزائري لم يُدرس منفرداً، بل ضمن سيناريو يجمع بين فقدان واردات الأنابيب الجزائرية، وغياب الغاز الروسي عبر الأنابيب، وارتفاع الطلب بسبب البرودة، وهو ما يكشف حدود قدرة السوق الأوروبية على التعويض حتى مع توفر بنية متطورة لاستقبال الغاز الطبيعي المسال.
المصدر الرسمي | ENTSOG – توقعات إمدادات الغاز لشتاء 2026-2027
انقطاع الغاز الجزائري.. ماذا تكشف محاكاة 15%؟
خصص التقرير الأوروبي جزءاً من اختبارات أمن الإمدادات لاحتمال توقف جميع واردات الغاز عبر الأنابيب من الجزائر، إلى جانب سيناريو مستقل لتعطل خط «Europipe 2» البحري الذي ينقل الغاز النرويجي إلى أوروبا.
وفي كلا الاختبارين، افترض الباحثون أيضاً توقف ما تبقى من إمدادات الغاز الروسي عبر الأنابيب، بما في ذلك التدفقات المرتبطة بمسار «TurkStream».
وأظهرت النتائج أنه في سيناريو شتاء اعتيادي نسبياً، مع توفر الغاز الطبيعي المسال بالمستوى الذي اعتمده التقرير في سيناريو «LNG Optimal»، قد تنخفض مخزونات الاتحاد الأوروبي إلى 11 في المائة بنهاية مارس 2027 في حالة توقف الغاز الجزائري عبر الأنابيب.
وفي سيناريو المقارنة الذي يفترض غياب الإمدادات الروسية دون انقطاع إضافي للغاز الجزائري، تستقر المخزونات عند 21 في المائة.
ويعني ذلك أن إضافة الصدمة الجزائرية إلى فرضية الانقطاع الروسي قد تخفض مستوى المخزون النهائي بعشر نقاط مئوية، وفق شروط المحاكاة نفسها.
كما أظهرت النتائج احتمال الحاجة إلى خفض الطلب أو مواجهة طلب غير مغطى بنحو 3 في المائة على المستوى الأوروبي خلال الشتاء المرجعي عند وقوع الانقطاع الجزائري المفترض.
غير أن الصورة تصبح أكثر حدة في حالة شتاء شديد البرودة.
ففي السيناريو الذي يجمع البرودة القاسية مع انقطاع واردات الأنابيب الجزائرية والروسية، ومع توفر الغاز المسال وفق فرضية «LNG Optimal»، ترتفع الحاجة إلى خفض الطلب أو احتمال عدم تغطيته إلى 15 في المائة.
وفي الحالة نفسها، تنخفض المخزونات الأوروبية بنهاية الشتاء إلى نحو 11 في المائة، وهو مستوى يرتبط بما تبقى من احتياطيات استراتيجية في بعض الدول، لا تكون متاحة جميعها للاستعمال التجاري العادي.
أما في سيناريو تعطل خط «Europipe 2» بدلاً من الإمدادات الجزائرية، فتبلغ النسبة المقابلة 12 في المائة، ما يوضح أن النتائج تختلف بحسب مصدر الإمدادات المتوقفة ومسارات وصول الغاز إلى الدول المستهلكة.
وهذه النسب لا تمثل غازاً مفقوداً بالفعل، بل تقديرات لحجم الاستجابة المطلوبة من المستهلكين أو الطلب الذي قد يتعذر تغطيته في الظروف الافتراضية المحددة.
كما أن المحاكاة لا تحتسب استعمال بعض الاحتياطيات الاستراتيجية التي يمكن أن تخفف الحاجة إلى تقليص الطلب.
المخزون الأوروبي يتراجع من 83% إلى 72%
لا يقف التحذير الأوروبي عند احتمال انقطاع الغاز الجزائري، بل يستند أيضاً إلى وضعية المخزونات مع بداية موسم البرد.
فقد كشف تقرير «ENTSOG» أن منشآت التخزين تحت الأرض داخل الاتحاد الأوروبي كانت ممتلئة بنسبة 72 في المائة في فاتح أكتوبر 2026، مقارنة بنسبة 83 في المائة في التاريخ نفسه من سنة 2025.
ويمثل ذلك انخفاضاً قدره 11 نقطة مئوية خلال سنة واحدة.
وبلغة الكميات، يعادل المخزون الحالي نحو 74 مليار متر مكعب من الغاز، مقابل حوالي 85 مليار متر مكعب قبل سنة، أي بفارق يقارب 11 مليار متر مكعب.
ويضع هذا التراجع أوروبا أمام موسم شتوي يبدأ باحتياطيات أقل، في وقت تشهد فيه أسعار الغاز العالمية تقلبات قوية نتيجة اضطراب الإمدادات واشتداد المنافسة على شحنات الغاز المسال.
وأوضح التقرير أن المخزونات الأوروبية غطت نحو 26 في المائة من استهلاك الاتحاد خلال شتاء 2025-2026، مقابل حوالي 30 في المائة خلال شتاء 2024-2025.
ويعكس ذلك الدور الذي تلعبه المستودعات في تعويض الفارق بين الواردات والاستهلاك خلال فترات ارتفاع الطلب.
غير أن انخفاض المخزون إلى مستويات شديدة التدني مع نهاية الشتاء قد يخلق تحدياً آخر، يتعلق بإعادة ملء المستودعات استعداداً لشتاء 2027-2028.
ولا يعني هذا التحذير أن الاتحاد الأوروبي عاجز حالياً عن تغطية الطلب؛ فالتقرير يؤكد أن البنية التحتية الأوروبية تتمتع بمرونة مهمة، لكنها تحتاج إلى استمرار تدفق كميات كافية من الغاز الطبيعي المسال.
المغرب وإسبانيا.. لماذا يهم توقف الغاز الجزائري؟
تكتسب محاكاة انقطاع الغاز الجزائري أهمية خاصة بالنسبة إلى المغرب، بسبب ارتباط تموينه بالغاز الطبيعي بالبنية التحتية الإسبانية لاستقبال الغاز المسال وإعادة تغويزه ونقله نحو المملكة.
فبعد توقف عبور الغاز الجزائري عبر أنبوب المغرب–أوروبا في نونبر 2021، جرى تفعيل التدفق العكسي عبر الأنبوب نفسه انطلاقاً من إسبانيا يوم 28 يونيو 2022.
وتوضح وثيقة رسمية صادرة عن وزارة الانتقال البيئي والطاقة الإسبانية أن الغاز المنقول من إسبانيا إلى المغرب بهذه الآلية يأتي من السوق الدولية، ويخضع لإجراءات للتحقق من المنشأ لضمان عدم كونه جزائري المصدر.
ويعني ذلك ضرورة التمييز بين الغاز الذي تشتريه إسبانيا من الجزائر عبر أنبوب «ميدغاز»، والغاز الذي يقتنيه المغرب من الموردين الدوليين ويستعمل المنشآت الإسبانية لإعادة تغويزه ونقله إلى أراضيه.
المصدر الرسمي | وزارة الانتقال البيئي الإسبانية – خطة العمل الوقائي لنظام الغاز 2023-2026
لكن الفصل بين منشأ الغاز ومسار نقله لا يلغي الارتباط التقني والتجاري بين السوق المغربية والمنظومة الإسبانية.
فإذا واجهت إسبانيا اضطراباً كبيراً في الإمدادات، فإن تأثيره المحتمل على المغرب لن يكون بالضرورة توقفاً آلياً للتدفقات، بل قد يرتبط أولاً بتوفر الشحنات الدولية، وأسعار شرائها، وكلفة إعادة التغويز، وشروط استعمال الشبكة وقدرتها التشغيلية.
وتبرز أهمية هذا الارتباط عند النظر إلى وزن الجزائر داخل واردات إسبانيا من الغاز.
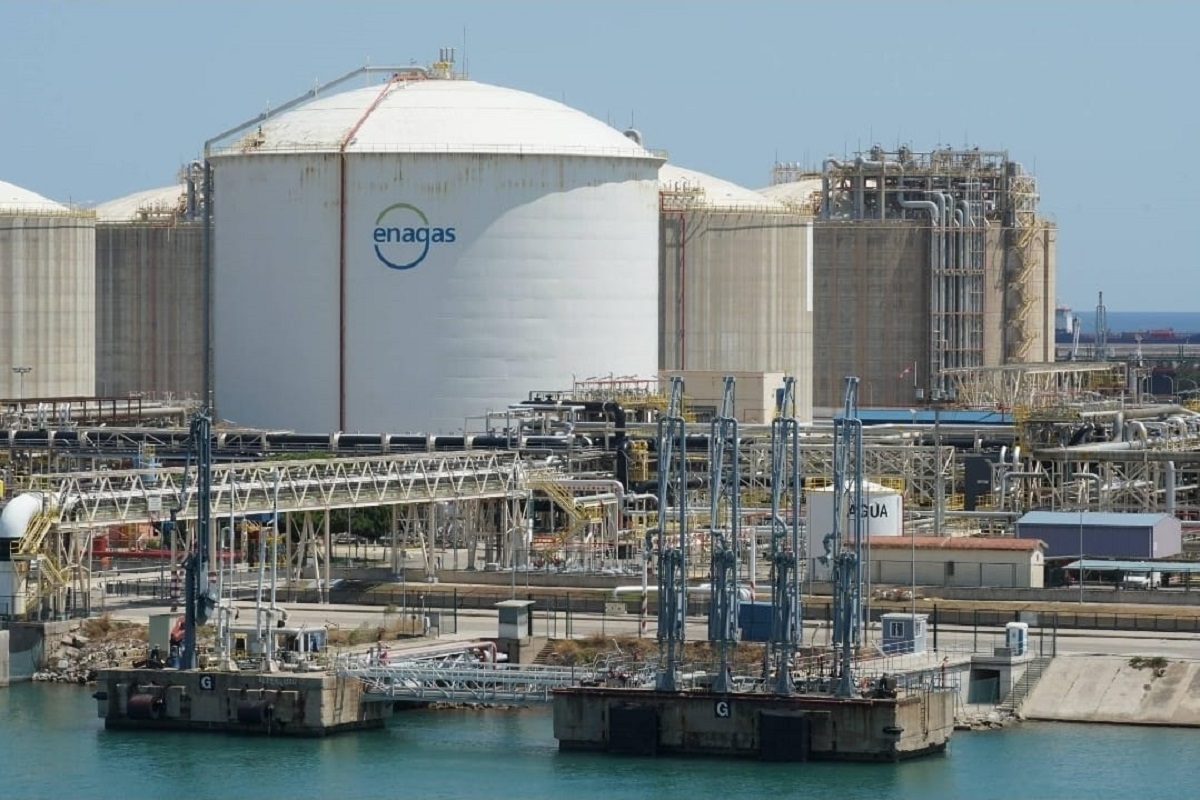
فبحسب بيانات شركة «Enagás» التي نشرتها وكالة الأنباء الإسبانية «EFE» يوم 10 غشت 2026، استحوذت الجزائر على 34.8 في المائة من إجمالي واردات إسبانيا من الغاز الطبيعي خلال الأشهر السبعة الأولى من السنة.
وشملت هذه النسبة الإمدادات الجزائرية بمختلف طرق وصولها، ولا تقتصر على الغاز المنقول عبر الأنابيب.
وجاءت الولايات المتحدة في المرتبة الثانية بحصة 27.3 في المائة، فيما بلغت حصة روسيا 18.3 في المائة خلال الفترة نفسها.
وتكشف هذه الأرقام أهمية الغاز الجزائري في توازن السوق الإسبانية، رغم امتلاك مدريد منشآت متعددة لاستقبال الغاز المسال من مصادر مختلفة.
المصدر | وكالة EFE – حصة الجزائر من واردات الغاز الإسبانية في 10 غشت 2026
وكان MarocActu24 قد تناول في مادة سابقة الجدل السياسي الذي أثارته تصريحات الحزب الشعبي الإسباني بشأن إمدادات الكهرباء والغاز الموجهة إلى المغرب، مع توضيح الفرق بين منشأ الطاقة والبنيات المستخدمة لنقلها.
اقرأ أيضاً | الحزب الشعبي الإسباني يتهم سانشيز بـ«الاستسلام» أمام المغرب ويُدخل ورقة الطاقة على خط أزمة سبتة
145 مليار متر مكعب.. هل يكفي الغاز المسال لإنقاذ أوروبا؟
تشير النتائج الأوروبية إلى أن توسيع قدرات استقبال الغاز الطبيعي المسال يمنح الاتحاد الأوروبي هامشاً مهماً للتعامل مع اضطرابات الإمدادات.
فقد بلغت القدرة الإجمالية لإعادة التغويز في المنشآت الأوروبية نحو 145 مليار متر مكعب خلال موسم شتوي، بما يعادل حوالي 1600 تيراواط ساعة.
لكن التقرير يميز بين القدرة التقنية على استقبال الغاز وتوفر الكميات نفسها في الأسواق الدولية.
فوجود محطات قادرة على استقبال الشحنات لا يضمن وصولها، إذا ارتفعت الأسعار أو تعطلت طرق الملاحة أو اشتدت المنافسة بين المستوردين الأوروبيين والآسيويين.
وتكشف المقارنة بين السيناريوهات أهمية هذا الفارق.
ففي حالة الشتاء المرجعي، ومع انقطاع واردات الأنابيب الجزائرية والروسية، يرتفع مستوى المخزونات المتبقية في نهاية الموسم إلى نحو 19 في المائة إذا توفرت كميات أعلى من الغاز المسال، مقابل 11 في المائة في سيناريو الإمدادات المعتادة المفترض في التقرير.
أما في سيناريو الشتاء شديد البرودة، فإن زيادة إمدادات الغاز المسال تخفف حجم الضغط، لكنها لا تلغي الاختناقات داخل الشبكات الأوروبية.
فحتى مع ارتفاع توفر الغاز المسال، قد تصل الحاجة إلى خفض الطلب أو احتمال عدم تغطيته إلى نحو 12 في المائة في أجزاء من وسط أوروبا وشرقها، وفق نتائج المحاكاة المرتبطة بتعطل الإمدادات الجزائرية.
وتوضح هذه النتيجة أن المشكلة لا تتعلق فقط بالكميات الموجودة في الموانئ الأوروبية، بل أيضاً بقدرة أنابيب النقل والمنشآت الداخلية على إيصال الغاز إلى المناطق الأكثر احتياجاً.
مضيق هرمز يزيد الضغط على سوق الغاز الدولية
ربط تقرير «ENTSOG» الوضع الحالي لأسواق الغاز الطبيعي المسال بتداعيات النزاع في الشرق الأوسط، خصوصاً القيود والاضطرابات التي أثرت في الملاحة عبر مضيق هرمز.
ويمثل المضيق ممراً لنحو 20 في المائة من التجارة العالمية للغاز الطبيعي المسال، وفق المعطيات التي أوردتها الشبكة الأوروبية.
وأشار التقرير إلى أن اضطرابات الملاحة حدت من تدفقات الغاز المسال القادم من قطر والإمارات، وساهمت في تشديد المنافسة بين أوروبا وآسيا على الشحنات المتاحة.
وتظهر أهمية هذا العامل لأن أي انقطاع افتراضي لإمدادات الأنابيب الجزائرية سيأتي، في السيناريوهات الأكثر صعوبة، فوق سوق دولية تعاني أصلاً من محدودية العرض وارتفاع تقلبات الأسعار.
وفي سياق الاضطرابات نفسها، سبق لـMarocActu24 أن تناول دراسة الإدارة الأمريكية فرض قيود محتملة على صادرات الديزل، وانعكاسات هذه الخيارات على أسواق الطاقة الأوروبية والمغربية.
ورغم اختلاف الديزل عن الغاز الطبيعي من حيث السوق وسلاسل الإمداد، فإن الملفين يبرزان حجم الضغوط التي تواجهها تجارة الطاقة الدولية خلال المرحلة الحالية.
اقرأ أيضاً | ترامب يدرس حظر صادرات الديزل.. أمريكا وفّرت 50% من واردات أوروبا في غشت والمغرب أمام سوق مضطربة
المفوضية الأوروبية تطمئن.. لكن المخاطر لم تختفِ
في اليوم نفسه الذي نُشر فيه تقرير توقعات الشتاء، أعلنت المفوضية الأوروبية أن منظومة الغاز داخل الاتحاد ما تزال قادرة على تلبية الطلب خلال الموسم المقبل، رغم انخفاض مستويات التخزين مقارنة بالسنوات السابقة.
وأوضحت المفوضية، عقب اجتماع مجموعة تنسيق الغاز، أن أوروبا أصبحت أكثر استعداداً مما كانت عليه خلال أزمة 2021-2022، بفضل تنويع مصادر الاستيراد وزيادة قدرات استقبال الغاز الطبيعي المسال وانخفاض الطلب.
لكنها شددت على ضرورة الحفاظ على مخزونات كافية ومراقبة تطور الإمدادات والأسعار، خصوصاً إذا تعرضت أوروبا لموجات برد خلال الفترة الأخيرة من الشتاء.
وتُظهر هذه المعطيات أن التقرير لا يتحدث عن انهيار وشيك لمنظومة الغاز الأوروبية، بل يختبر الحالات التي يمكن أن تتحول فيها صدمات متعددة إلى نقص في التغطية أو حاجة إلى خفض الاستهلاك.
المصدر الرسمي | المفوضية الأوروبية – استعداد منظومة الغاز لشتاء 2026-2027
انقطاع الغاز الجزائري.. ما الذي ينبغي أن يراقبه المغرب؟
بالنسبة إلى المغرب، لا يقدم التقرير الأوروبي تقديراً مستقلاً لحجم الإمدادات التي قد تصل إلى المملكة في حالة وقوع انقطاع الغاز الجزائري، ولا يتضمن توقعاً محدداً لتطور أسعار الغاز المستورد عبر إسبانيا.
لكن المحاكاة تطرح أسئلة عملية بشأن قدرة منظومة التوريد المغربية على مواجهة اضطراب إقليمي واسع في سوق الغاز.
ويتعلق السؤال الأول بمدى تنوع مصادر الغاز المسال الذي يقتنيه المغرب من السوق الدولية، ومدى قدرة العقود والترتيبات التجارية المعتمدة على ضمان انتظام التوريد عندما ترتفع المنافسة العالمية على الشحنات.
أما السؤال الثاني فيرتبط بتوفر القدرات الإسبانية اللازمة لاستقبال الغاز وإعادة تغويزه ونقله إلى المغرب، خصوصاً في حال ارتفاع الضغط على البنية التحتية الإسبانية خلال موسم شتوي صعب.
ويتعلق السؤال الثالث بالكلفة، لأن استمرار التدفقات لا يعني بالضرورة استقرار أسعار الغاز، في سوق قد تتأثر بتغير أسعار الشحنات الفورية والتأمين والنقل واستعمال المنشآت.
ولا تسمح المعطيات المتاحة بالجزم بأن المغرب سيواجه انقطاعاً أو ارتفاعاً محدداً في الأسعار نتيجة السيناريو الذي اختبرته «ENTSOG».
كما لا توجد في التقرير معلومات تفيد بأن الجزائر قررت وقف صادراتها إلى أوروبا.
لكن الوثيقة تكشف أن توقف واردات الأنابيب الجزائرية، إذا تزامن مع غياب الغاز الروسي وشتاء شديد البرودة، يمكن أن يضع منظومة الطاقة الأوروبية أمام ضغوط كبيرة، رغم توسع قدراتها التقنية خلال السنوات الماضية.
وهنا تظهر أهمية السؤال المغربي: ما حجم الضمانات التعاقدية والتقنية التي تحمي انتظام الغاز المار عبر إسبانيا، إذا اضطرت أوروبا إلى المنافسة على شحنات أقل وبأسعار أعلى؟
إنها مسألة تتعلق بأمن الإمدادات وكلفة الطاقة، وليست دليلاً على أزمة قائمة بالفعل.
فالرقم الأوروبي البالغ 15 في المائة يظل نتيجة محاكاة مشروطة، لكنه يقدم مؤشراً واضحاً على حجم المخاطر التي قد تنشأ عندما تتزامن اضطرابات مصادر الغاز مع ارتفاع الطلب، في سوق ترتبط بها المملكة عبر البنية التحتية الإسبانية.