


بقلم: الباز عبدالإله
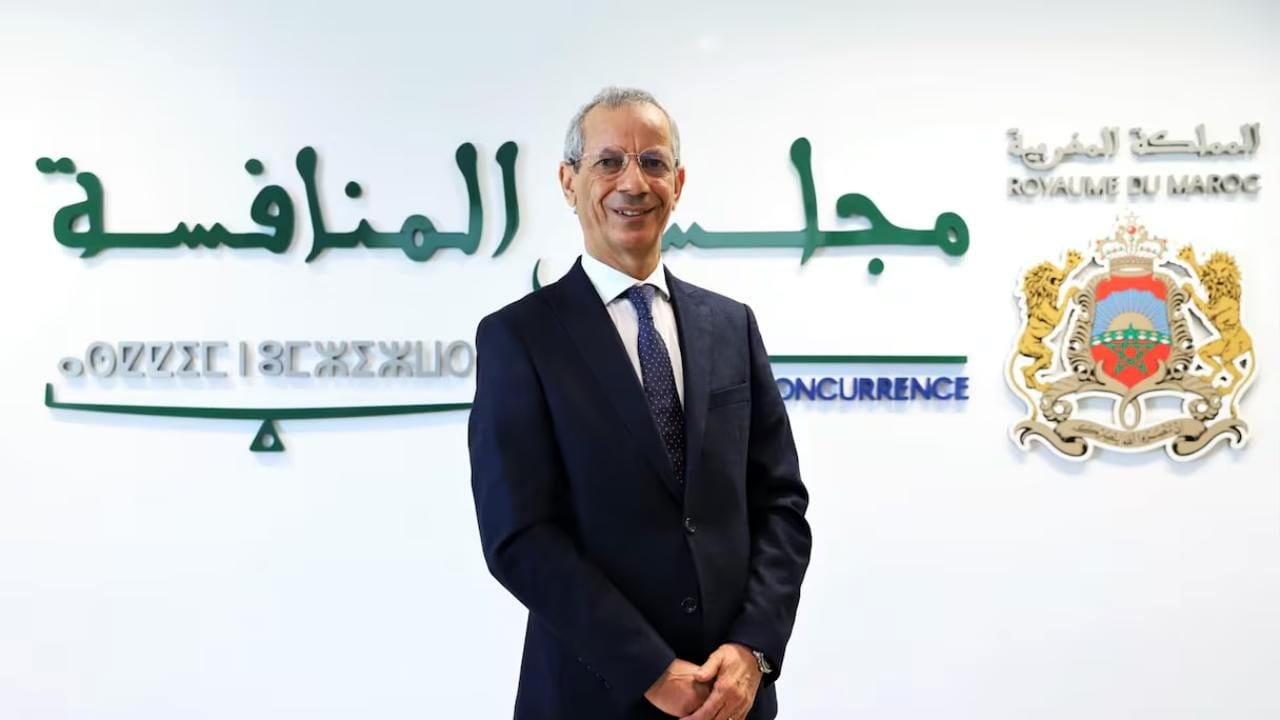
أعاد أحمد رحو، رئيس مجلس المنافسة، فتح ملف تمركز المصحات الخاصة بالمغرب، بعدما حذر، الأربعاء 14 أكتوبر 2026، من تحول المجموعات الصحية الكبرى إلى عائق أمام دخول مستثمرين جدد إلى السوق.
لكن العودة إلى الجريدة الرسمية تكشف أن المجلس الذي يرأسه سبق أن رخّص لمجموعة «أكديطال» بالاستحواذ على ثلاث شركات مرتبطة بالقطاع الصحي بمدينة العيون، بموجب قرار يحمل توقيعه، وخلص فيه إلى أن العملية لن تخل بالمنافسة.
وتضع المقارنة بين التصريح والقرار الرسمي سؤالاً أمام مجلس المنافسة، لا يتعلق بمجرد قانونية الترخيص، وإنما بمدى تتبع تأثير عمليات الاستحواذ بعد تنفيذها، خصوصاً في سوق ترتبط فيها المنافسة بأسعار العلاج وإمكانية اختيار المرضى للمؤسسات الصحية.
وخلال ندوة دولية احتضنتها مراكش، تحت عنوان «السياسة الصحية في المغرب: المنافسة والتنظيم والحكامة في ظل التغطية الصحية الشاملة»، اعتبر رحو أن توسع الاستثمار الخاص يمكن أن يساعد على تجميع الموارد والتجهيزات وتحسين الخدمات، لكنه حذر من أن تتحول عمليات التركيز إلى حواجز تمنع دخول فاعلين جدد أو تخلق مكاسب ريعية مرتبطة بمواقع مهيمنة.
كما نبه إلى مخاطر نشوء منظومة صحية بمستويين، أحدهما للأغنياء وآخر للفقراء، أو اتساع الفوارق بين المدن الكبرى والمناطق القروية، داعياً إلى تحقيق التوازن بين الاستثمار والاستدامة المالية وتكافؤ المنافسة.
المصدر | تصريحات أحمد رحو خلال ندوة مراكش – 14 أكتوبر 2026
مجلس المنافسة والمصحات الخاصة.. ماذا يكشف القرار رقم 36/ق/2025؟
تكشف الجريدة الرسمية عدد 7398، الصادرة في 24 أبريل 2025، أن مجلس المنافسة أجاز، بموجب القرار رقم 36/ق/2025 الصادر في 24 مارس من السنة نفسها، تولي شركة «Akdital S.A» المراقبة الحصرية لثلاث شركات، هي «Polyclinique Laayoune» و«SihatInvest» و«Al Hikma Medical».
وتتعلق العملية باقتناء مجموع رأسمال الشركات الثلاث وحقوق التصويت المرتبطة بها، بما يمنح المجموعة المقتنية السيطرة عليها.
وتوضح الوثيقة أن الشركة الأولى كانت مرتبطة بمشروع مصحة متعددة التخصصات بمدينة العيون، بينما كانت الثانية مكلفة بشراء المعدات الطبية وكرائها لفائدة المصحة نفسها، في حين تدير الثالثة مؤسسة «Al Hikma Medical Center»، التي تقدم خدمات الاستشارة والفحوصات والتحاليل والعمليات الجراحية.
وبحسب المعطيات الواردة في القرار، كانت مجموعة أكديطال تمتلك آنذاك 33 مؤسسة صحية خاصة بالمغرب، تشمل مستشفيات ومصحات متعددة التخصصات ومراكز لعلاج السرطان.
ولا يمثل هذا الرقم بالضرورة الوضع الحالي للمجموعة في أكتوبر 2026، وإنما يعكس المعطيات المعتمدة عند دراسة ملف الاستحواذ سنة 2025.
المصدر الرسمي | الجريدة الرسمية عدد 7398 – القرار 36/ق/2025، الصفحات 2374 إلى 2376
واللافت في القرار ليس الترخيص وحده، بل التعليل الاقتصادي الذي استند إليه المجلس لإجازة العملية.
فقد خلص التحليل إلى عدم وجود تقاطع بين أنشطة الأطراف داخل السوق المعنية من شأنه خلق أو تعزيز وضع مهيمن بجهة العيون الساقية الحمراء.
كما اعتبر أن الاستحواذ لن يترتب عنه تأثير أفقي أو عمودي أو تكتلي سلبي على المنافسة، ولن يؤدي إلى إغلاق الأسواق المرتبطة بخدمات التشخيص والرعاية الطبية.
وجاء هذا التقييم بناء على الوثائق والمعطيات المقدمة من الأطراف المبلغة، إضافة إلى الأبحاث التي أنجزتها مصالح مجلس المنافسة.
وتكشف الوثيقة أيضاً أن المجلس نشر إعلاناً بشأن مشروع الاستحواذ يوم 7 مارس 2025، ومنح الأطراف المعنية عشرة أيام لإبداء ملاحظاتها، لكنه لم يتوصل بأي ملاحظة خلال الأجل المحدد.
وبعد استكمال الوثائق ودراسة الملف، صدر الترخيص في 24 مارس 2025، ووقعه أحمد رحو إلى جانب أعضاء اللجنة الدائمة الذين شاركوا في التداول بشأن القرار.
وهذه المعطيات تثبت أن المجلس فحص العملية وأجازها وفق تقديره للمنافسة وقت دراسة الملف، لكنها لا تقدم في حد ذاتها حصيلة لاحقة عن تطور الأسعار أو الحصص السوقية أو شروط دخول مستثمرين جدد بعد الاستحواذ.
استحواذ سابق في بني ملال.. وقرار آخر سنة 2023
لم تكن عملية العيون أول ترخيص يمنحه مجلس المنافسة لمجموعة أكديطال.
ففي 23 أكتوبر 2023، أجاز المجلس، بموجب القرار رقم 192/ق/2023، اقتناء المجموعة كامل رأسمال شركة «Polyclinique DAY SA» وحقوق التصويت المرتبطة بها.
وتعلقت العملية بمشروع مصحة متعددة التخصصات بمدينة بني ملال، تبلغ طاقتها الاستيعابية المعلنة آنذاك 153 سريراً.
وبحسب البلاغ المنشور عند عرض العملية، كانت أكديطال تدير 21 مؤسسة صحية خاصة بطاقة إجمالية تبلغ 2195 سريراً، مع برنامج لتوسيع طاقتها الاستيعابية.
وصدر قرار الترخيص خلال اجتماع للجنة الدائمة ترأسه أحمد رحو، وفق البلاغ الرسمي للمجلس.
المصدر الرسمي | مجلس المنافسة – اجتماع اللجنة الدائمة بتاريخ 23 أكتوبر 2023
ولا تشكل هذه التراخيص دليلاً على ارتكاب أكديطال مخالفة لقواعد المنافسة، كما أن توسع المجموعات الطبية قد يساهم في رفع الطاقة الاستشفائية وإدخال استثمارات وتجهيزات جديدة إلى مناطق تحتاج إلى تعزيز العرض الصحي.
لكن القرارات المتتالية تطرح سؤالاً مشروعاً حول ما إذا كان المجلس يتوفر على تقييمات أحدث لأثر توسع المجموعات الكبرى، خصوصاً عندما يتعلق الأمر بأسواق محلية قد يكون فيها عدد الفاعلين محدوداً.
90% لا تشهر الأسعار.. اختلالات وثقها المجلس منذ 2022
تكتسب تصريحات رحو أهمية أكبر عند العودة إلى الرأي رقم ر/22/4، الصادر عن مجلس المنافسة بتاريخ 26 أكتوبر 2022، بشأن وضعية المنافسة داخل سوق الرعاية الطبية المقدمة من طرف المصحات الخاصة والمؤسسات المماثلة لها.
فقد سجل المجلس، استناداً إلى معطيات عمليات التفتيش التي أنجزتها وزارة الصحة والحماية الاجتماعية، أن 90 في المائة من المؤسسات المشمولة بالتفتيش لم تكن تحترم قواعد إشهار التعريفات المطبقة خلال سنة 2022.
كما بلغت نسبة المؤسسات التي لا تحترم قواعد إشهار وضعية انخراطها في اتفاقيات التأمين الإجباري الأساسي عن المرض 80 في المائة.
ومن الضروري التأكيد أن هاتين النسبتين تخصان المؤسسات التي شملتها عمليات التفتيش المعتمدة في التقرير، ولا تمثلان بالضرورة نسبة جميع المصحات الخاصة على الصعيد الوطني.
ولم يتوقف التقرير عند شفافية الأسعار، بل أشار إلى ممارسات لاستقطاب المرضى عبر وسطاء، من بينهم فاعلون في النقل ومهنيون صحيون، مقابل عمولات ذكر المجلس أنها قد تصل إلى 20 في المائة من فاتورة العلاج.
وجاء هذا المعطى ضمن المعلومات التي جمعها المجلس من المتدخلين في السوق، وليس باعتباره حكماً قضائياً يثبت ممارسة مماثلة لدى جميع المصحات.
كما تناول التقرير شكايات تتعلق بالفوترة وطلب شيكات الضمان، وما قد يترتب عن بعض الممارسات من أعباء إضافية على المرضى.
المصدر الرسمي | مجلس المنافسة – الرأي ر/22/4 حول سوق المصحات الخاصة، 26 أكتوبر 2022
وتضمنت الوثيقة 21 توصية شملت تعزيز مراقبة المصحات، وإقرار فوترة مفصلة وواضحة، واحترام قواعد إشهار الأسعار، وتحسين حماية المرضى، وتطوير شروط المنافسة بين المؤسسات الصحية العمومية والخاصة.
لكن مرور نحو أربع سنوات على صدور هذا الرأي يعيد طرح سؤال بشأن حصيلة تنفيذ التوصيات، خصوصاً ما يتعلق بمراقبة الفوترة وشفافية الأسعار والممارسات التي قد تؤثر على حرية اختيار المرضى.
ولا يتحمل مجلس المنافسة وحده تنفيذ جميع الإجراءات، إذ تتوزع المسؤوليات بين وزارة الصحة والهيئات التنظيمية ومؤسسات التأمين والجهات المكلفة بالمراقبة.
ومع ذلك، يبقى من صميم النقاش المتعلق باختصاصات المجلس معرفة ما إذا كان قد أنجز تقييمات قطاعية لاحقة أو اتخذ تدابير إضافية ضمن الصلاحيات المخولة له.
ولا تتضمن الوثائق التي استند إليها هذا المقال حصيلة حديثة تسمح بالجزم باستمرار الاختلالات المسجلة سنة 2022 أو زوالها بالكامل بحلول أكتوبر 2026.
تفاوت الموارد الصحية يعيد سؤال المنافسة إلى الجهات
يتقاطع النقاش بشأن تمركز المصحات مع نتائج دراسة علمية حديثة، نشرت في 11 أكتوبر 2026، صنفت ست جهات مغربية ضمن المناطق ضعيفة الموارد الصحية في القطاعين العام والخاص.
وأظهرت الدراسة تفاوتات في توزيع الأطباء والمؤسسات الصحية، اعتماداً على معطيات رسمية تعود إلى سنة 2023، وهو ما يبرز أهمية إدماج البعد الترابي عند تقييم الاستثمارات الصحية.
وكان MarocActu24 قد تناول هذه النتائج، مع التأكيد على أن ضعف الموارد وفق التصنيف الإحصائي لا يعني بالضرورة انعدام الخدمات الصحية، وأن المعطيات لا تمثل جرداً محدثاً للوضع في أكتوبر 2026.
اقرأ أيضاً | 6 جهات مغربية في خانة الخصاص الصحي.. دراسة تكشف مفارقة التأمين والعلاج
وتبرز مسألة أخرى تتعلق بالعلاقة بين توسع العرض الصحي الخاص والتوازن المالي لأنظمة التأمين الإجباري عن المرض، خصوصاً مع ارتفاع حجم التعويضات والنفقات المرتبطة بالخدمات الطبية.
فقد سبق لـMarocActu24 أن تابع نتائج اجتماع مجلس إدارة الصندوق الوطني للضمان الاجتماعي في شتنبر 2026، الذي صادق على إحداث شركة وليدة لتدبير المصحات التابعة للصندوق.
وكشفت المعطيات المنشورة آنذاك أن نسبة المنافع المصروفة إلى الاشتراكات المحصلة في نظام التأمين الصحي الخاص بالعمال غير الأجراء بلغت 157 في المائة خلال سنة 2025.
ولا يقيس هذا الرقم تمركز المصحات أو مستوى المنافسة بينها، لكنه يوضح أهمية ضبط تكاليف العلاج داخل منظومة تتوسع فيها التغطية الصحية.
اقرأ أيضاً | مصحات CNSS تحت تدبير شركة وليدة.. 31.5 مليار درهم منافع ونسبة غير الأجراء تبلغ 157%
هل يتناقض تحذير رحو مع قرارات مجلسه؟
من الناحية القانونية والاقتصادية، لا يكفي الترخيص لعملية استحواذ سابقة لإثبات تناقض مع تحذير لاحق من مخاطر التمركز.
فمجلس المنافسة يدرس كل عملية وفق السوق المعنية والمعطيات المتاحة وقت البت فيها، وقد يرى أن استحواذاً محدداً لا يخلق وضعاً مهيمناً أو يعززها، دون أن يمنعه ذلك من التحذير من المخاطر التي يمكن أن تنشأ في القطاع بصورة أوسع.
كما أن توسع مجموعة صحية في مدينة لا توجد فيها سابقاً قد تكون له آثار تنافسية مختلفة عن استحواذ مجموعة مهيمنة على منافس قائم في سوق محلية محدودة.
غير أن هذه الفوارق لا تلغي أهمية التتبع، خصوصاً عندما تتواصل عمليات التركيز الاقتصادي داخل قطاع واحد وتتغير حصص الفاعلين وقدراتهم المالية والتقنية.
وتسمح القرارات المنشورة بمعرفة أسباب منح التراخيص، لكنها لا تكفي وحدها لتحديد ما إذا كانت الفرضيات التي اعتمدها المجلس عند البت في كل ملف قد استمرت بعد تنفيذ العمليات.
وهنا يبرز السؤال الأكثر أهمية بالنسبة إلى مجلس المنافسة: هل يتوفر على مؤشرات محدثة بشأن تطور الحصص السوقية والأسعار وشروط دخول المستثمرين الجدد إلى أسواق الرعاية الصحية، خصوصاً في الجهات التي شهدت عمليات استحواذ؟
وهل نُشرت تقييمات تسمح بقياس أثر التوصيات الصادرة سنة 2022 بشأن شفافية الأسعار والفوترة وحماية المرضى؟
لا تثبت الوثائق التي تمت مراجعتها وجود مخالفة من جانب أكديطال أو خطأ قانوني في قرارات مجلس المنافسة، لكنها تكشف عن ملف يستحق مزيداً من الشفافية في عرض نتائج الرقابة.
فبين تحذير رحو من مخاطر تمركز المصحات الخاصة بالمغرب، وقرار رسمي يحمل توقيعه ويجيز استحواذاً على ثلاث شركات، تبقى المسألة الأساسية مرتبطة بما يحدث بعد الترخيص: هل تظل المنافسة مفتوحة، وهل يستطيع المستثمر الجديد دخول السوق، وهل يستفيد المريض من تعدد الخيارات وشفافية الأسعار؟
تلك هي المؤشرات التي يمكن أن تنقل النقاش من التحذيرات والتراخيص إلى تقييم فعلي لأثر الرقابة على سوق الرعاية الصحية.


