بقلم: إدارة الموقع
ضريبة 40% على أرباح شركات المحروقات أعادت الخلاف بين الحكومة والمعارضة إلى واجهة مناقشة مالية 2027، بعدما نفى إدريس الأزمي الإدريسي، رئيس فريق العدالة والتنمية بمجلس النواب، أن يكون فريقه قد عارض مبدأ رفع الضريبة، موضحاً أن تصويته ضد المادة بصيغتها الحكومية جاء بعد رفض توسيع الإجراء ليشمل شركات الاتصالات والإسمنت التي تحقق أرباحاً صافية لا تقل عن 100 مليون درهم.
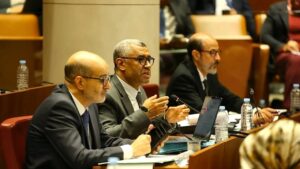
وجاء التوضيح في بيان رسمي نشره الفريق البرلماني السبت 14 نونبر 2026، رداً على أخبار تحدثت عن تصويت فرق المعارضة ضد رفع سعر الضريبة على كبار مستوردي وموزعي المحروقات من 35 إلى 40 في المائة، خلال مناقشة مشروع قانون المالية رقم 60.26 داخل لجنة المالية والتنمية الاقتصادية.
وأوضح الأزمي أن الاعتراض لم يكن على رفع السعر الضريبي في حد ذاته، وإنما على اقتصاره على قطاع المحروقات، بعد عدم قبول تعديل الفريق بإضافة الاتصالات والإسمنت، وهو تمييز بين التصويت على مادة بصيغتها المطروحة والموقف من المبدأ الذي تتضمنه.
ضريبة 40%.. ماذا تقول وثيقة التعديلات البرلمانية؟
تؤكد مصفوفة التعديلات المنشورة بموقع مجلس النواب، في الصفحتين المرقمتين 36 و37، وجود مقترح باسم فريق العدالة والتنمية لإضافة شركات تقديم خدمات الاتصالات وشركات إنتاج الإسمنت إلى الفئة الخاضعة لسعر 40 في المائة، شريطة أن يبلغ الربح الصافي لكل شركة 100 مليون درهم أو أكثر، إلى جانب الشركات المعنية باستيراد أو توزيع المحروقات.
وتكشف الوثيقة تفصيلاً يحتاج إلى توضيح: فالبيان يسمي المقترح «التعديل رقم 21» ضمن 82 تعديلاً للفريق، بينما تسجل مصفوفة التعديلات المعروضة للجلسة اقتراح التوسيع نفسه تحت رقم 17 بحسب ترقيمها الظاهر.
ولا تكفي هذه المقارنة وحدها للحسم في سبب اختلاف الترقيم بين الوثيقتين، من دون مطابقة النسخ المتعاقبة وسجلات الإيداع.
كما سبق أن نسبت تغطية صحفية يوم 10 نونبر إلى مكونات الأغلبية اقتراحاً لتوسيع السعر نفسه نحو قطاعات الاتصالات والإسمنت والمحروقات.
غير أن الإعلان عن تعديل أو تقديمه لا يثبت قبوله في اللجنة، وهو ما يجعل محضر التصويت التفصيلي ضرورياً لمعرفة مصير المقترحات المتقاربة والمواقف التي اتخذها كل فريق.
ووفق تقرير لجنة المالية الرسمي عن الجزء الأول من المشروع، تمت دراسة 287 تعديلاً في هذه المرحلة، قُبل منها 59 ورُفض 116 وسُحب 112، قبل إحالة النقاش إلى الجلسات العامة.
وهذه الحصيلة الإجمالية لا تثبت بمفردها عدد الأصوات على التعديل الضريبي المعني أو هوية كل المصوتين عليه.
وكانت حصيلة أشغال اللجنة ومدتها البالغة 55 ساعة و25 دقيقة قد بينت حجم النقاش حول مشروع القانون، لكن التمييز بين التصويت على التعديل والتصويت على المادة، ثم على الجزء الأول برمته، يظل أساسياً لقراءة المواقف البرلمانية بصورة صحيحة.
الأزمي يتحدث عن «تسريب» والقانون يحدد إطار الإصلاح
اتهم رئيس فريق العدالة والتنمية جهة لم يسمها داخل اللجنة بترويج قراءة مبتورة للتصويت، وقال إن شخصاً أعلن مسبقاً مضمون الخبر الذي سيُنشر عن معارضة الزيادة الضريبية.
وتبقى هذه الرواية اتهاماً صادراً عن الفريق، ولم تتوفر وثيقة أو شهادة مستقلة تسمح بتحديد هوية المعني أو إثبات تعمد تسريب معلومات مضللة.
واستند الفريق في الدفاع عن التوسيع إلى المادة الرابعة من القانون الإطار رقم 69.19 المتعلق بالإصلاح الجبائي، التي تضع ضمن التدابير ذات الأولوية تحسين المساهمة في الضريبة على الشركات بالنسبة إلى أنشطة معينة ومقاولات توجد في وضعية احتكار أو احتكار القلة، غير أن هذا التوجه لا ينص بنفسه على فرض سعر 40 في المائة على كل شركة من القطاعات المذكورة، بل يحتاج إلى أحكام تشريعية محددة.
ويتعلق السعر المقترح بضريبة على الأرباح الصافية للشركات التي تستوفي عتبة 100 مليون درهم، وليس بفرض 40 في المائة على رقم معاملاتها أو على أسعار المحروقات المبيعة للمستهلك.
كما يختلف عن الضريبة على القيمة المضافة المطبقة على المنتجات البترولية، والتي تناولت معطيات النفقات الجبائية الخاصة بالمحروقات جانباً مستقلاً من آثارها المالية.
وأعلن الأزمي تمسك فريقه بمقترح التوسيع وطرحه في الجلسة العامة المبرمجة السبت 14 نونبر، داعياً الحكومة وأغلبيتها إلى الموافقة عليه.
وحتى تثبت نتائج تلك الجلسة رسمياً، يبقى المؤكد وجود خلاف بشأن نطاق تطبيق الضريبة وصدور بيان لتفسير التصويت داخل اللجنة، دون الجزم بمصير التعديل في الصيغة النهائية لقانون المالية.