


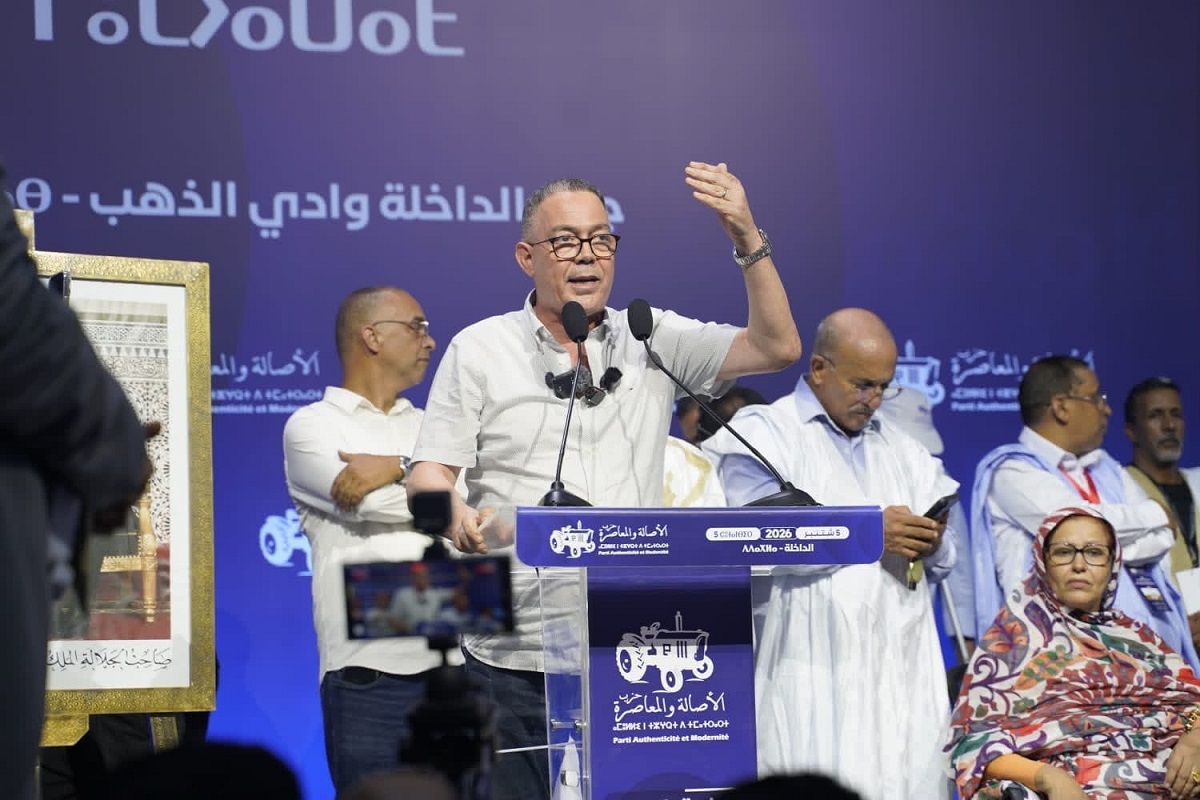
280 مليار درهم أعادها تصريح فوزي لقجع، الوزير المنتدب المكلف بالميزانية وعضو المكتب السياسي لحزب الأصالة والمعاصرة، إلى قلب النقاش حول نجاعة الإنفاق العمومي، بعدما قال خلال لقاء حزبي بأزيلال يوم 7 شتنبر 2026 إن الحكومة صرفت خلال الولاية الحالية هذا المبلغ لدعم القدرة الشرائية «بدون فائدة»، في سياق دفاعه عن مقترح حزبه تعبئة 300 مليار درهم للغرض نفسه خلال الولاية المقبلة.
لكن التدقيق في تصريحات لقجع اللاحقة يفرض الحذر من قراءة العبارة باعتبارها اعترافاً بضياع 280 مليار درهم أو اختفائها.
ففي لقاء آخر بتنغير، أوضحت البوابة الرسمية لحزب الأصالة والمعاصرة أن الرقم يتعلق بـ«مجهود مالي» جرى خلال خمس سنوات عبر مجموعة من التدابير الاجتماعية والمرتبطة بالدخل، بينها دعم المواطنين، والرفع من الحد الأدنى للأجور في القطاعين العام والخاص، والدعم المباشر وإجراءات أخرى، مضيفة أن لقجع اعتبر أن ارتفاع الأسعار «مسح جزءاً كبيراً» من أثر هذه التدابير.
وبذلك يصبح السؤال الأدق ليس: أين اختفت 280 مليار درهم؟ فلا توجد معطيات منشورة تسمح بالقول إنها اختفت أو اختُلست. السؤال هو: كيف تكوَّن هذا الرقم تحديداً؟ وما الذي تحقق مقابله؟ وما الذي قُيِّم رقابياً من مكوناته؟
المصدر الرسمي | توضيحات فوزي لقجع حول مبلغ 280 مليار درهم
وكان MarocActu24 قد توقف سابقاً عند تحول خطاب لقجع بشأن الحصيلة الاجتماعية للحكومة، بعدما انتقل من الدفاع عن نتائجها إلى الحديث عن صعوبة «قفة» الأسر والحاجة إلى تغيير المسار، وهو سياق يساعد على فهم الخلفية السياسية التي خرج منها رقم 280 مليار درهم.
اقرأ أيضاً | من «نتائج اجتماعية باهرة» إلى «قفة صعيبة».. لقجع ينتقد مسار حكومة يشغل فيها منصب وزير الميزانية
280 مليار درهم.. أين تبدأ رقابة المجلس الأعلى للحسابات؟
أهمية الرقم لا تأتي فقط من ضخامته، بل من موقع المتحدث عنه. لقجع هو الوزير المكلف بالميزانية، وبالتالي فإن حديثه عن تعبئة بهذا الحجم يطرح سؤال التقييم المؤسساتي للسياسات التي جُمعت داخل هذا المبلغ.
وهنا يدخل المجلس الأعلى للحسابات إلى الصورة بحكم اختصاصه الدستوري، لا بسبب وجود اتهام جنائي.
فالفصل 147 من الدستور ينص على أن المجلس هو «الهيئة العليا لمراقبة المالية العمومية بالمملكة»، ويتولى المراقبة العليا على تنفيذ قوانين المالية، والتحقق من سلامة العمليات المتعلقة بالمداخيل والمصاريف، وتقييم كيفية تدبير الأجهزة الخاضعة لرقابته. كما ينص الفصل 148 على مساعدته للبرلمان والحكومة والهيئات القضائية في المجالات المرتبطة باختصاصاته.
وهذا لا يعني أن المجلس ملزم دستورياً بفتح مهمة خاصة كلما صدر تصريح سياسي أو رقم خلال حملة انتخابية؛ فهو يحدد أعماله الرقابية وفق المساطر والبرامج التي تؤطر نشاطه.
لكنه يعني أن تقييم نجاعة استعمال الموارد العمومية يدخل أصلاً ضمن المجال الذي تشتغل فيه المحاكم المالية.
والأدق أيضاً القول إن الرقابة ليست غائبة بالكامل عن البرامج التي يمكن أن تدخل ضمن رقم 280 مليار درهم. فتقرير المجلس الأعلى للحسابات برسم 2024-2025 تناول ورش الحماية الاجتماعية وبرنامج الدعم الاجتماعي المباشر، وسجل أن تعميم الحماية الاجتماعية كلّف ميزانية الدولة 35.7 مليار درهم خلال سنة 2024 بالنسبة إلى الدعم المباشر و«AMO تضامن».
كما تناول التقرير تحديات مرتبطة بالاستهداف والحكامة والمراقبة المالية واستدامة التمويل، وأوصى بإجراء تقييمات دورية لمكونات الحماية الاجتماعية.
معنى ذلك أن أجزاء من السياسات الاجتماعية والدعم تخضع بالفعل للتقييم والمراقبة، لكن هذا شيء مختلف عن وجود تقرير رقابي موحد يحمل عنوان «280 مليار درهم» ويحدد، بنداً بنداً، مكونات الرقم والنتائج التي تحققت مقابل كل مكون.
وبالرجوع إلى لائحة المنشورات الرسمية المتاحة للمجلس الأعلى للحسابات حتى 21 شتنبر 2026، لم يعثر MarocActu24 على تقرير مستقل منشور يربط صراحة مبلغ 280 مليار درهم الذي تحدث عنه لقجع بمهمة افتحاص خاصة تحمل الرقم نفسه.
وهذه الملاحظة لا تنفي احتمال وجود مهام رقابية جارية أو تقارير غير مرتبطة بهذا الرقم التجميعي، وإنما تتعلق حصراً بما هو منشور ومتاح للعموم.
ونشر المجلس في 8 يوليوز 2026 تقريره بشأن تنفيذ قانون المالية لسنة 2024، وأوضح أن الوثيقة أُعدت في إطار اختصاصاته الدستورية المتعلقة بالمراقبة العليا لتنفيذ قوانين المالية، وأُحيلت على البرلمان مع توجيه نسخة إلى رئيس الحكومة ووزير الاقتصاد والمالية.
غير أن تقرير تنفيذ سنة مالية بعينها لا يساوي تلقائياً تقييماً موحداً لكل التدابير التي جُمعت سياسياً تحت رقم 280 مليار درهم خلال خمس سنوات.
المصدر الرسمي | إصدارات المجلس الأعلى للحسابات
هنا تظهر أول فجوة معلوماتية حقيقية: التوضيح الحزبي الرسمي ذكر بعض مكونات المجهود المالي، لكنه لم يقدم جدولاً مفصلاً يبين كيف نصل حسابياً إلى 280 مليار درهم، وما حصة الدعم المباشر والأجور والمقاصة وباقي الإجراءات من الإجمالي، وما إذا كان الرقم يمثل نفقات فعلية فقط أم يجمع أيضاً الكلفة المالية لتدابير موزعة عبر سنوات وقطاعات مختلفة.
لذلك فإن نشر التركيبة الدقيقة للرقم يسبق أي حكم على نجاحه أو فشله. فمقارنة دعم مباشر للأسر بزيادة في الأجور أو دعم لأسعار مواد أساسية لا تستقيم من دون تحديد الهدف والمؤشر والكلفة والفئة المستفيدة لكل إجراء.
كما أن عبارة «بدون فائدة» نفسها تحتاج إلى قراءتها في ضوء التفسير اللاحق الذي قدمه لقجع، عندما ربط ضعف الأثر بارتفاع الأسعار وكلفة المعيشة.
فإذا كان المقصود أن التضخم امتص جزءاً كبيراً من التحسن في الدخل والدعم، فإننا نكون أمام سؤال في فعالية السياسة الاقتصادية والاجتماعية، لا أمام دليل في حد ذاته على مخالفة مالية.
وهذا التمييز جوهري؛ لأن ضعف المردودية أو عدم تحقق النتيجة المتوقعة لا يساوي قانوناً اختلاساً أو تبديداً. وقد تُصرف الاعتمادات وفق المساطر القانونية، بينما تكون النتائج أقل من الأهداف بسبب الاستهداف أو الأسعار أو تصميم السياسة أو تغير الظروف الاقتصادية.
وفي المقابل، لا يمنع غياب شبهة جنائية مثبتة من طرح سؤال الشفافية والمحاسبة. الفصل 27 من الدستور يكرس حق المواطنين في الحصول على المعلومات الموجودة لدى الإدارات والمؤسسات والهيئات المكلفة بمهام المرفق العام، ضمن الحدود التي يحددها القانون، بينما يخضع الفصل 154 المرافق العمومية لمعايير الجودة والشفافية والمحاسبة والمسؤولية.
أما الفصل 36 فيتعلق بالمخالفات ذات الطابع المالي والانحرافات المرتبطة باستعمال الأموال العمومية والصفقات، لكنه لا يسمح وحده بافتراض وجود مخالفة في ملف 280 مليار درهم دون وقائع أو نتائج رقابية تثبت ذلك.
وهنا ينبغي أيضاً تحديد موقع النيابة العامة بدقة.
فمنذ دخول القانون رقم 03.23 المغير والمتمم لقانون المسطرة الجنائية حيز التنفيذ في 8 دجنبر 2025، أصبحت المادة 3 تنص على أنه لا يمكن إجراء الأبحاث وإقامة الدعوى العمومية في الجرائم الماسة بالمال العام إلا بطلب من الوكيل العام للملك لدى محكمة النقض، بصفته رئيساً للنيابة العامة، بناء على إحالة من المجلس الأعلى للحسابات، أو تقرير من المفتشية العامة للمالية أو المفتشية العامة للإدارة الترابية أو مفتشيات الوزارات والإدارات المعنية، أو إحالة من الهيئة الوطنية للنزاهة والوقاية من الرشوة ومحاربتها أو جهة يخول لها القانون ذلك ويستثني النص حالة التلبس.
وبناء عليه، فإن مجرد تصريح سياسي عن ضعف أثر إنفاق عمومي لا يكفي في حد ذاته لتحويل القضية إلى ملف جنائي. المسار يصبح مختلفاً إذا كشفت أجهزة الرقابة المختصة، خلال المراقبة أو الافتحاص، وقائع قد تكتسي طابعاً جرمياً.
وهنا يتحول السؤال من «لماذا لم تتحرك النيابة العامة؟» إلى سؤال أكثر دقة: هل خضعت مكونات رقم 280 مليار درهم لتقييمات أو افتحاصات، وماذا خلصت إليها؟
وكان الرقم نفسه قد دخل سابقاً قلب الحملة الانتخابية بعدما استحضره عبد الإله بنكيران في طنجة وطالب بالمحاسبة بشأن أثره، وهو موقف سياسي لا يحول الرقم تلقائياً إلى واقعة جنائية، لكنه يؤكد أن 280 مليار درهم أصبحت أحد محاور الصراع حول حصيلة الحكومة والقدرة الشرائية.
اقرأ أيضاً | بنكيران يشعل طنجة: أخنوش «تاجر ريع» و280 مليار درهم تفتح باب «المحاسبة»
وبعد إخراج الرقم من حرارة الحملة الانتخابية، تبقى ثلاثة مستويات ينبغي الفصل بينها: الأول سياسي، يتعلق بالمسؤولية عن حصيلة السياسات؛ والثاني رقابي، يتعلق بقياس النجاعة والتحقق من استعمال الموارد؛ والثالث قضائي، ولا يبدأ إلا عندما تظهر وقائع تدخل في نطاق القانون الجنائي والمساطر المقررة له.
لذلك فإن القضية اليوم لا تبرر القول إن 280 مليار درهم «اختفت»، كما لا تسمح المعطيات المنشورة بالحكم بأن المبلغ كله «أُهدر».
الثابت هو أن وزير الميزانية نفسه تحدث عن ضعف الأثر، ثم أوضح لاحقاً أن غلاء المعيشة قلص نتائج المجهود المالي، بينما تبقى التركيبة الحسابية الكاملة للرقم غير متاحة في الوثائق التي جرى الاطلاع عليها.
ومن هنا يصبح المطلوب مؤسساتياً بسيطاً وقابلاً للقياس: نشر تفصيل مبلغ 280 مليار درهم، وتحديد البرامج التي تدخل فيه، والكلفة والهدف ومؤشرات النتيجة الخاصة بكل برنامج، ثم بيان ما خضع منها للمراقبة والتقييم وما خلصت إليه المؤسسات المختصة.
عندها فقط يمكن الانتقال من عبارة انتخابية واسعة مثل «بدون فائدة» إلى كشف حساب يسمح للمغاربة بمعرفة ما أنفق، وما تحقق، وما أخفق، ولماذا.
280 مليار درهم لا تحتاج إلى اتهام بلا دليل، ولا إلى دفاع بلا أرقام؛ تحتاج إلى تفصيل وتقييم منشورين.


